Lundi matin, votre associé ne répond plus. Accident de la route. Mercredi, trois rendez-vous clients stratégiques représentant 180 000 € de chiffre d’affaires annuel sont en suspens. Jeudi, votre comptable interroge : qui signe les devis en cours ? Vendredi, l’épouse de votre associé, que vous connaissez peu, contacte pour comprendre ce qu’elle hérite exactement.
Le décès brutal d’un associé déclenche un triple choc simultané : les héritiers entrent automatiquement au capital, l’entreprise perd des compétences stratégiques, et le rachat des parts mobilise une liquidité immédiate que peu de PME détiennent. Sans dispositif anticipé, ce scénario peut tuer une entreprise viable en quelques mois.
Deux mécanismes d’assurance complémentaires permettent d’absorber ce choc : la couverture associés finance le rachat des parts, et l’assurance personne-clé compense la perte d’activité. Comprendre leur articulation, chiffrer les montants nécessaires et ajuster les statuts protège concrètement la continuité de l’entreprise sans vider la trésorerie.
- Associé décédé : les trois risques qui menacent votre entreprise
- Que dit la loi sur le décès d’un associé ?
- Assurance « couverture associés » : financer le rachat des parts
- Assurance « personne-clé » : compenser la perte d’activité
- Comment évaluer le montant de couverture nécessaire ?
- Quelle structure juridique facilite la protection ?
- Les 4 étapes pour sécuriser votre structure
Associé décédé : les trois risques qui menacent votre entreprise
La disparition d’un associé ne provoque pas une crise unique, mais trois chocs distincts qui se cumulent et s’aggravent mutuellement. Identifier ces risques permet de comprendre pourquoi une simple clause d’agrément ne suffit pas à protéger l’entreprise.
50
%
des dirigeants de PME estiment que leur entreprise ne pourrait pas poursuivre son activité normalement en cas d’arrêt de travail ou de décès du dirigeant principal, selon une enquête OpinionWay menée en juin 2023 pour BNP Paribas Cardif.
Risque de gouvernance : les héritiers entrent automatiquement au capital
Selon l’article L223-13 du Code de commerce, les parts sociales de SARL sont librement transmissibles par voie de succession. À la différence d’une cession classique, la transmission par décès s’opère automatiquement dès l’ouverture de la succession, sauf clause d’agrément expressément prévue dans les statuts.
Dans une agence de marketing digital de 12 salariés détenue à parts égales par deux associés, le décès de l’un d’eux fait entrer son épouse ou ses enfants au capital. Si les relations entre associés survivants et héritiers sont inexistantes ou tendues, la gouvernance se bloque : désaccords sur les dividendes, sur les investissements, sur la stratégie commerciale.
Risque opérationnel : perte brutale de compétences stratégiques
Certains associés cumulent une fonction capitalistique et un rôle opérationnel critique. Lorsque l’associé décédé pilotait les relations clients stratégiques, détenait un savoir-faire créatif rare ou incarnait l’image de l’entreprise, sa disparition provoque une désorganisation immédiate de l’activité.
Les clients peuvent suspendre leurs projets, demander des garanties, voire résilier leurs contrats. Les équipes perdent un référent technique ou managérial. Le chiffre d’affaires baisse avant même que l’entreprise ait eu le temps de recruter un remplaçant.
Risque financier : besoin immédiat de liquidité pour racheter les parts
Refuser l’entrée des héritiers au capital nécessite de racheter leurs parts. Pour une PME valorisée 600 000 € dont l’associé décédé détenait 50 %, le rachat représente 300 000 €. Cette somme doit être mobilisée rapidement, sans déstabiliser la trésorerie opérationnelle ni l’épargne personnelle des associés survivants.
Lorsque l’entreprise vient d’obtenir un prêt de 150 000 € pour financer une expansion, elle ne dispose généralement pas de cette liquidité supplémentaire. L’associé survivant ne peut pas non plus puiser 300 000 € dans son patrimoine personnel sans compromettre sa propre sécurité financière.
Ces trois risques se renforcent mutuellement
La dimension systémique de cette crise distingue le décès d’un associé d’autres risques entrepreneuriaux. La perte de chiffre d’affaires complique le financement du rachat. L’incertitude sur la gouvernance bloque les décisions stratégiques. L’absence de liquidité immédiate impose de conserver les héritiers au capital, ce qui prolonge le blocage.
Une protection efficace doit donc traiter simultanément les trois dimensions du problème.
Que dit la loi sur le décès d’un associé ?
Le cadre juridique français organise la transmission des parts sociales par succession, mais laisse aux associés la liberté d’anticiper et d’encadrer cette transmission par des clauses statutaires. Comprendre ce cadre évite les fausses sécurités.
Transmission automatique des parts sociales aux héritiers
L’article L223-13 du Code de commerce établit le principe : les parts sociales de SARL sont librement transmissibles par voie de succession. Cette transmission s’opère de plein droit, dès le décès, sans que les associés survivants puissent s’y opposer par défaut.
Les héritiers deviennent immédiatement propriétaires des parts, avec tous les droits attachés : droit de vote aux assemblées générales, droit aux dividendes, droit à l’information. Ils peuvent participer aux décisions stratégiques, même s’ils ne connaissent rien au métier de l’entreprise.
Clause d’agrément : un droit de refus sans garantie de rachat
Les statuts de SARL peuvent prévoir une clause d’agrément imposant que les héritiers soient agréés par les associés survivants pour entrer au capital. Cette clause donne un droit de refus, mais ne donne pas automatiquement les moyens financiers de racheter les parts refusées.
Imaginons que les statuts prévoient une clause d’agrément. L’épouse de l’associé décédé souhaite entrer au capital. L’associé survivant refuse son agrément, ce qui constitue son droit. Conséquence : soit elle obtient le remboursement de ses parts (obligation de trouver 300 000 €), soit elle saisit le juge pour fixer les modalités de sortie. Dans les deux cas, l’associé survivant subit une contrainte financière ou judiciaire.
Une décision de la Cour de cassation illustre les conséquences pratiques : en l’absence de rachat effectif des parts après un refus d’agrément, les héritiers peuvent obtenir l’autorisation de pratiquer des saisies conservatoires contre la SARL et ses associés, selon un arrêt commenté par le cabinet AMMA Avocats en août 2024.
Trois types de clauses statutaires à distinguer
Les associés disposent de trois outils statutaires distincts pour encadrer la transmission :
- Clause d’agrément : donne aux associés survivants le droit de refuser l’entrée des héritiers, mais ne garantit pas la capacité de rachat.
- Clause de préemption : donne aux associés survivants un droit d’achat prioritaire sur les parts transmises, à un prix déterminé ou déterminable.
- Clause de rachat forcé : impose le rachat des parts par les associés survivants ou par la société, selon des modalités fixées d’avance, avec un prix calculé selon une formule prévue aux statuts ou une évaluation par expert.
Seule la clause de rachat forcé, couplée à un financement prévu (assurance couverture associés), transforme le droit de refus en protection opérationnelle.
Les décisions juridiques et financières évoquées dans cet article nécessitent un accompagnement personnalisé par un avocat spécialisé en droit des sociétés ou un notaire. Chaque situation dépend de la forme juridique, des statuts existants, de la composition du capital et du régime matrimonial des associés. Ne pas engager de modification statutaire sans conseil professionnel adapté à votre contexte spécifique.
Assurance « couverture associés » : financer le rachat des parts
La couverture associés constitue le mécanisme financier qui transforme une clause de rachat forcé en protection réelle. Elle fournit la liquidité nécessaire au moment où l’associé survivant en a besoin, sans mobiliser sa trésorerie personnelle ni celle de l’entreprise.
Un capital versé aux associés survivants, pas à l’entreprise
La couverture entre associés est une garantie décès spécifiquement souscrite par les co-fondateurs. En cas de disparition de l’un d’eux, le capital est versé directement aux associés survivants. Cette caractéristique essentielle la distingue fondamentalement de l’assurance dédiée aux talents stratégiques, dont le capital est toujours versé à l’entreprise elle-même pour compenser son préjudice économique direct.
Objectif : fournir aux associés survivants la liquidité nécessaire pour racheter les parts de l’associé décédé, sans puiser dans leur épargne personnelle ni emprunter en urgence à des conditions défavorables.
Activation financière de la clause de rachat forcé
Sans financement prévu, une clause de rachat forcé impose une obligation juridique que l’associé survivant ne peut pas honorer faute de trésorerie. Résultat : blocage, contentieux, désignation d’un expert judiciaire, délais de plusieurs mois, détérioration des relations avec les héritiers.
La couverture associés active financièrement cette clause en garantissant que la liquidité sera disponible au moment exact où le rachat doit s’opérer. Elle transforme une obligation théorique en capacité opérationnelle.
Montant de couverture : valeur estimée des parts de l’associé
Le montant de la couverture correspond à la valeur des parts détenues par l’associé à protéger. Pour un associé détenant 50 % d’une SARL valorisée 600 000 €, ses parts valent 300 000 €. Une couverture associés de 300 000 € permet, en cas de décès, de recevoir ce capital et de racheter immédiatement les parts aux héritiers.
Cette valorisation doit être révisée régulièrement, notamment après une levée de fonds, une acquisition, une augmentation significative du chiffre d’affaires ou une évolution de la rentabilité.
Assurance « personne-clé » : compenser la perte d’activité
Racheter les parts résout le problème de gouvernance, mais ne répond pas au choc opérationnel. L’assurance personne-clé traite cette seconde dimension en compensant la perte d’activité générée par la disparition de la personne stratégique.
Un capital versé à l’entreprise, pas aux associés
L’assurance personne-clé (ou assurance homme-clé) est souscrite par l’entreprise sur la tête d’une ou plusieurs personnes stratégiques. En cas de décès, le capital est versé à l’entreprise, et non aux associés survivants. Cette caractéristique inverse distingue radicalement ce mécanisme de la couverture associés.
Objectif : compenser la baisse de chiffre d’affaires, financer le recrutement et la formation d’un remplaçant, maintenir la trésorerie pendant la période de transition, absorber les coûts de réorganisation.
Complémentarité des deux dispositifs
La couverture associés finance le rachat des parts (enjeu de gouvernance). L’assurance personne-clé finance la survie opérationnelle de l’entreprise (enjeu d’activité). Les deux sont nécessaires et non substituables.
Reprenons l’exemple de l’agence de marketing digital. L’associé décédé détenait 50 % du capital (valorisé 300 000 €) et générait 30 % du chiffre d’affaires annuel, soit environ 360 000 € par an. Sans lui, l’agence doit recruter un directeur créatif senior (coût estimé de recrutement et d’intégration : plusieurs dizaines de milliers d’euros) et compenser la perte de chiffre d’affaires pendant 12 à 18 mois, le temps de stabiliser l’activité.
La couverture associés de 300 000 € finance le rachat des parts auprès des héritiers. L’assurance personne-clé de 250 000 à 300 000 €, versée à l’entreprise, finance le recrutement et maintient la trésorerie pendant la période de transition. Sans cette seconde assurance, l’entreprise rachète les parts mais meurt faute d’activité.
Distinction clé entre les deux assurances : La couverture associés protège les associés survivants en leur donnant les moyens de racheter les parts (capital versé aux associés). L’assurance personne-clé protège l’entreprise en compensant la perte d’activité (capital versé à l’entreprise). Les deux répondent à des besoins différents et cumulatifs, déclenchés simultanément par le même événement.
Montant de couverture : impact financier de la perte
Le montant de l’assurance personne-clé correspond à l’impact financier estimé de la disparition : chiffre d’affaires généré ou protégé par la personne, multiplié par la durée de transition nécessaire (généralement 12 à 18 mois), auquel s’ajoutent les coûts de recrutement, de formation et d’intégration du remplaçant.
Pour une personne-clé générant 30 % d’un chiffre d’affaires de 1,2 million d’euros, soit 360 000 € par an, une couverture de 200 000 à 300 000 € permet de financer environ 12 à 18 mois de transition, en tenant compte de la baisse progressive de l’activité et des coûts de remplacement.
Comment évaluer le montant de couverture nécessaire ?
Dimensionner correctement les montants de couverture évite deux écueils symétriques : sous-assurer l’entreprise (protection illusoire) ou surpayer des primes pour un capital inutilement élevé. Deux méthodes distinctes s’appliquent selon le type d’assurance.
Méthode pour la couverture associés : valoriser les parts sociales
Le montant de la couverture associés correspond à la valeur estimée des parts de l’associé à protéger. Trois méthodes de valorisation sont couramment utilisées pour les PME :
- Valeur patrimoniale (actif net comptable) : total de l’actif moins les dettes. Méthode adaptée aux entreprises détenant des actifs significatifs (immobilier, stock, équipements).
- Multiple de chiffre d’affaires : valorisation basée sur un pourcentage du chiffre d’affaires annuel (0,3 à 1 fois selon le secteur et la récurrence). Méthode fréquente pour les entreprises de services.
- Multiple d’EBE ou d’EBITDA : valorisation basée sur la rentabilité opérationnelle (3 à 6 fois l’EBE selon le secteur, la croissance et la prévisibilité). Méthode privilégiée pour les entreprises rentables avec une activité stabilisée.
Pour l’agence de marketing digital réalisant 1,2 million d’euros de chiffre d’affaires, une valorisation à 0,5 fois le chiffre d’affaires donnerait 600 000 €, soit 300 000 € pour les parts de l’associé détenant 50 %. Cette évaluation doit être validée par un expert-comptable en tenant compte de la rentabilité, de la récurrence des contrats et de la dépendance aux personnes-clés.
Méthode pour l’assurance personne-clé : chiffrer l’impact opérationnel
Le montant de l’assurance personne-clé correspond à l’impact financier de sa disparition, calculé selon la formule :
Chiffre d’affaires généré ou protégé par la personne × Durée de transition (en années) + Coûts de remplacement
Pour l’associé générant 30 % du chiffre d’affaires (360 000 € par an), avec une durée de transition estimée à 18 mois et des coûts de recrutement et d’intégration estimés entre 20 000 et 40 000 €, le calcul donne : (360 000 × 1,5) + 30 000 = 570 000 €. Ce montant peut être ajusté à la baisse (250 000 à 300 000 €) selon l’appétit au risque, la solidité de l’équipe restante et la facilité de remplacement du profil.
Ordres de grandeur selon la taille d’entreprise
À titre indicatif, les montants de couverture couramment observés varient selon la taille de l’entreprise :
- Très petites entreprises (moins de 10 salariés) : couverture de 50 000 à 150 000 €.
- PME de 10 à 50 salariés : couverture de 150 000 à 500 000 €.
- PME de plus de 50 salariés : couverture supérieure à 500 000 €.
Ces fourchettes constituent des repères, non des normes. Chaque montant doit être calculé en fonction de la valorisation réelle de l’entreprise, de la part détenue par l’associé et de son impact opérationnel effectif.
Critères d’ajustement du montant
Plusieurs variables qualitatives permettent d’affiner le dimensionnement :
- Niveau de dépendance de l’entreprise : une dépendance forte (90 % du CA repose sur la personne) justifie une couverture élevée.
- Facilité de remplacement du profil : un profil rare ou hyperspécialisé (expert technique pointu, réseau relationnel unique) nécessite une durée de transition plus longue.
- Solidité des relations clients : des clients fidélisés à l’entreprise (et non à la personne) réduisent le risque de perte d’activité.
- Capacité d’absorption de l’équipe restante : une équipe solide capable de reprendre une partie des missions réduit l’impact opérationnel.
Quelle structure juridique facilite la protection ?
Le choix de la forme juridique n’est pas neutre du point de vue de la protection contre le décès d’un associé. SAS et SARL offrent des leviers statutaires différents, avec des conséquences directes sur la rapidité et la prévisibilité du rachat des parts.
SAS : souplesse statutaire maximale
La société par actions simplifiée (SAS) se caractérise par une grande liberté statutaire. Selon le site Service-Public Entreprendre, les associés de SAS sont libres de déterminer dans les statuts les modalités de fonctionnement et de transmission des titres.
Cette souplesse permet de rédiger des clauses d’agrément, de préemption et de rachat forcé sur mesure, y compris avec un prix déterminé d’avance ou une méthode de calcul automatique (par exemple : 1 fois le chiffre d’affaires moyen des trois dernières années, ou 4 fois l’EBE de l’exercice précédent).
Avantage : en cas de décès, le prix de rachat est connu immédiatement, sans recours à un expert. Le rachat s’opère rapidement, sans contentieux sur la valorisation. L’assurance couverture associés peut être calibrée précisément sur ce montant contractuel.
SARL : cadre légal plus rigide
La société à responsabilité limitée (SARL) obéit à un cadre défini par le Code de commerce. Les clauses statutaires sont possibles (clause de rachat forcé, clause d’exclusion), mais leur rédaction est encadrée par des règles légales plus strictes.
Impact pratique : en l’absence de prix fixé statutairement, le rachat des parts après refus d’agrément impose fréquemment le recours à une évaluation par expert désigné selon l’article 1843-4 du Code civil. Cette procédure allonge les délais (6 à 12 mois) et génère des coûts (honoraires d’expert généralement compris entre 3 000 et 10 000 €).
Comparaison pratique pour le rachat des parts
| Critère | SAS | SARL |
|---|---|---|
| Souplesse statutaire | Très élevée, clauses librement rédigées | Modérée, cadre légal contraignant |
| Prix de rachat | Déterminable d’avance par formule statutaire | Souvent soumis à expertise en cas de désaccord |
| Délai de rachat | Rapide si prix statutaire (quelques semaines) | Variable, 6 à 12 mois si expertise nécessaire |
| Coût de la procédure | Limité aux frais de notaire | Honoraires d’expert (3 000 à 10 000 €) si désaccord |
| Prévisibilité | Élevée, mécanisme défini d’avance | Moyenne, risque de contentieux sur la valorisation |
Pour une SARL existante, l’ajout d’une clause de rachat forcé avec méthode de calcul détaillée dans les statuts (validée par un avocat) peut partiellement compenser cette rigidité, en évitant le recours systématique à un expert judiciaire.
Les 4 étapes pour sécuriser votre structure
Transformer cette analyse en protection opérationnelle nécessite une démarche séquentielle. Quatre étapes permettent de passer d’une situation de vulnérabilité à une sécurisation effective de l’entreprise.
Étape 1 : Identifier les personnes-clés de l’entreprise
Lister les associés et collaborateurs dont la disparition brutale mettrait en péril la continuité d’activité. Critères d’identification : détention de relations clients stratégiques et nominatives, maîtrise d’un savoir-faire rare ou difficilement transmissible, incarnation de l’image de l’entreprise, rôle managérial structurant.
Pour l’agence de marketing digital, l’associé pilotant les relations clients et la direction créative constitue évidemment une personne-clé. Selon le contexte, un directeur de clientèle senior ou un expert technique peuvent également justifier une protection.
Étape 2 : Chiffrer les impacts pour chaque personne-clé
Pour chaque personne identifiée, évaluer trois paramètres :
- Valeur de ses parts si associé (méthode de valorisation décrite en H2.5).
- Chiffre d’affaires généré ou protégé (estimation en pourcentage du CA total).
- Coût et délai de remplacement (profil à recruter, fourchette salariale, durée d’intégration).
Ces chiffrages déterminent les montants de couverture nécessaires : 300 000 € pour racheter les parts de l’associé détenant 50 % du capital, 250 000 à 300 000 € pour compenser la perte d’activité générée par sa disparition.
Étape 3 : Comparer les offres d’assurance et simuler les primes
Solliciter deux à trois assureurs ou courtiers spécialisés en assurance professionnelle. Demander des simulations chiffrées détaillant le capital garanti, les primes annuelles, les exclusions éventuelles et les délais de carence.
Comparer le rapport entre la prime annuelle et le capital garanti. Vérifier les conditions de révision du capital (indexation automatique ou révision manuelle annuelle). Analyser les modalités de versement en cas de décès (capital unique ou rente).
Cette étape concrétise le coût réel de la protection et permet de répondre objectivement à l’objection « ça coûte cher » en comparant la prime annuelle au risque financier couvert.
Étape 4 : Ajuster les statuts et formaliser les clauses
Travailler avec un avocat spécialisé en droit des sociétés ou un notaire pour insérer ou renforcer les clauses statutaires nécessaires : clause de rachat forcé, méthode de calcul du prix (formule automatique ou expertise), modalités et délais de paiement.
Vérifier la cohérence entre les montants d’assurance souscrits et les montants de rachat prévus aux statuts. Formaliser contractuellement les bénéficiaires des assurances (associés survivants pour la couverture associés, entreprise pour l’assurance personne-clé).
Cette dernière étape ancre juridiquement la protection financière et garantit que les mécanismes d’assurance pourront réellement s’activer au moment critique.
- Identifier les personnes-clés : lister les associés et collaborateurs dont la disparition menacerait la continuité d’activité (relations clients, savoir-faire, rôle stratégique).
- Chiffrer l’impact financier : évaluer la valeur des parts de chaque associé (méthode patrimoniale, multiple de CA ou d’EBE) et le chiffre d’affaires qu’il génère ou protège.
- Comparer les offres d’assurance : solliciter plusieurs assureurs ou courtiers, demander des simulations détaillées (prime annuelle, capital garanti, exclusions) et analyser le rapport coût/protection.
- Ajuster les statuts avec un professionnel : insérer ou renforcer les clauses de rachat forcé, définir la méthode de calcul du prix, vérifier la cohérence avec les montants d’assurance souscrits.
Critères de décision pour prioriser les actions
Si des contraintes budgétaires imposent de commencer par un seul dispositif, privilégier la couverture associés lorsque le risque de gouvernance est prioritaire (parts détenues importantes, héritiers inconnus ou relations tendues, absence de clause statutaire protectrice).
Privilégier l’assurance personne-clé lorsque le risque opérationnel domine (chiffre d’affaires très dépendant d’une personne, profil difficilement remplaçable, relations clients nominatives critiques).
Idéalement, combiner les deux dispositifs dès que possible, car ils protègent contre des risques distincts qui se déclenchent simultanément.
Le décès d’un associé déclenche un triple choc que seule une anticipation structurée peut absorber. Transformer ce risque abstrait en chiffrage concret, comparer objectivement le coût des primes au capital protégé, et formaliser juridiquement les mécanismes de rachat sécurisent durablement l’entreprise sans compromettre sa trésorerie.
Pour une PME de 12 salariés réalisant 1,2 million d’euros de chiffre d’affaires, protéger l’outil de travail, le patrimoine professionnel et l’emploi des salariés nécessite une démarche méthodique, mais accessible. La couverture perte d’exploitation de l’entreprise constitue également un complément utile pour les risques opérationnels prolongés.
La prochaine étape consiste à solliciter un expert-comptable pour valoriser précisément l’entreprise, puis à rencontrer un courtier spécialisé pour obtenir des simulations chiffrées adaptées au profil de chaque associé. Cette double démarche transforme une préoccupation légitime en protection opérationnelle.
Vous envisagez de lancer votre activité en SASU et vous vous demandez combien de temps il faut réellement compter entre la décision et la réception de votre extrait Kbis. Les délais annoncés varient considérablement selon les sources : certaines plateformes promettent 48 heures, d’autres évoquent 15 jours, et les retours d’entrepreneurs oscillent entre une semaine et trois. La réalité administrative française impose un cadre légal précis de 15 jours ouvrables maximum, mais les statistiques officielles 2024 révèlent que 78% des immatriculations sont traitées en moins de 5 jours. Comprendre cette différence entre délai réglementaire et calendrier pratique devient essentiel pour planifier votre lancement sans subir de décalage entre vos attentes et la réalité du terrain.
Les informations présentées dans cet article ont une vocation informative et ne constituent pas un conseil juridique personnalisé. Les délais et procédures mentionnés sont susceptibles d’évoluer. Pour toute démarche de création de SASU, consultez un professionnel du droit ou un expert-comptable.
Depuis janvier 2023, toutes les créations de SASU transitent obligatoirement par le guichet unique géré par l’INPI. Cette réforme administrative a profondément modifié le parcours d’immatriculation en remplaçant l’ancien circuit multi-interlocuteurs par un flux dématérialisé unique. Cette centralisation visait initialement à simplifier et accélérer les démarches, mais elle a également introduit de nouvelles étapes de contrôle qui influencent directement le calendrier réel de création.
La compréhension du calendrier pratique nécessite de distinguer deux phases temporelles distinctes : la phase préparatoire durant laquelle vous constituez votre dossier documentaire, et la phase administrative proprement dite qui débute au moment du dépôt sur la plateforme officielle. Cette distinction éclaire l’écart fréquemment constaté entre les promesses commerciales de certains prestataires et la réalité vécue par les créateurs d’entreprise.
Les 4 repères temporels à retenir avant de démarrer
- Délai légal maximum : 15 jours ouvrables après dépôt d’un dossier complet au greffe (Code de commerce)
- Délai pratique constaté : 3 à 8 jours ouvrables pour 78% des immatriculations SASU en 2024
- Temps de préparation documentaire amont : comptez 3 à 7 jours supplémentaires pour rédiger les statuts, déposer le capital et publier l’annonce légale
- Facteur d’accélération principal : accompagnement professionnel (94% de validation en première lecture vs 67% en solo, soit 3 à 5 jours gagnés)
Le calendrier officiel de votre immatriculation au RCS
La création d’une SASU nécessite entre 1 et 3 semaines au total, selon la qualité de votre préparation et la période de dépôt. Phase préparatoire (statuts, capital, annonce légale) : 3 à 7 jours. Phase administrative (dépôt → Kbis) : 3 à 15 jours. Délai optimal avec accompagnement : 6 à 10 jours calendaires. Le délai légal de 15 jours ouvrables ne court qu’à partir d’un dossier complet et conforme. Les rejets documentaires remettent le compteur à zéro.
Selon l’article R123-8 du Code de commerce, le greffe du tribunal de commerce dispose d’un délai maximum de 15 jours ouvrables pour procéder à l’immatriculation au Registre du Commerce et des Sociétés, à compter de la réception d’un dossier complet. Cette norme constitue un plafond réglementaire rarement atteint dans la pratique actuelle. Les données officielles du ministère de la Justice pour 2024 indiquent que 78% des immatriculations de SASU sont traitées dans un délai inférieur à 5 jours ouvrables, avec une médiane située entre 3 et 8 jours selon les périodes de l’année.
Cette variabilité s’explique par la qualité documentaire du dossier et la charge de travail saisonnière des services. Un dossier avec erreur ou pièce manquante est rejeté, ce qui remet le compteur à zéro et rallonge les délais de 8 à 15 jours. Les statistiques INPI révèlent que 15% des dossiers font l’objet d’une demande de complément d’information malgré la vérification automatique initiale de la plateforme.
La distinction entre délai administratif pur (post-dépôt) et délai réel total (incluant la préparation documentaire) mérite d’être clarifiée. Les 3 à 8 jours couramment annoncés concernent uniquement la phase de traitement par le Centre de Formalités des Entreprises et le greffe, après que vous ayez déposé votre dossier sur le guichet unique. La préparation en amont des statuts, le dépôt du capital social et la publication de l’annonce légale représentent une phase supplémentaire de 3 à 7 jours pour un entrepreneur non accompagné, voire davantage pour ceux qui découvrent les obligations du Code de commerce.
L’analyse de la rédaction révèle que les périodes de fin d’année (mi-décembre à mi-janvier) et de congés estivaux (juillet-août) présentent systématiquement des délais allongés de 2 à 4 jours ouvrables par rapport aux périodes creuses. Les entrepreneurs ayant une deadline de lancement fixe doivent intégrer cette saisonnalité dans leur planification, en privilégiant les mois de février-mars ou septembre-octobre pour optimiser les délais de traitement.
Les quatre étapes du guichet unique et leur durée réelle
Depuis janvier 2023, toutes les créations de SASU transitent obligatoirement par le guichet unique géré par l’INPI, accessible via la plateforme formalites.entreprises.gouv.fr. Cette centralisation a remplacé l’ancien circuit impliquant plusieurs interlocuteurs distincts (CFE, greffe, INSEE, services fiscaux) par un flux dématérialisé unique. La procédure séquentielle se décompose désormais en quatre étapes administratives successives, chacune présentant son propre calendrier de traitement.
Le bon déroulement des formalités dépend avant tout des choix effectués en amont. Après avoir choisi la SASU pour lancer son activité, l’entrepreneur peut engager les démarches d’immatriculation auprès du guichet unique de l’INPI. Le dossier suit ensuite un processus de validation encadré, jusqu’à la délivrance du Kbis, sous réserve que les pièces transmises soient complètes et conformes dès le premier dépôt.
-
Dépôt électronique sur formalites.entreprises.gouv.fr — Instantané (24h/24). Téléchargement des statuts et pièces justificatives. Contrôle automatisé immédiat mais 15% des dossiers reçoivent une demande de complément après contrôle humain. -
Traitement par le CFE compétent — 3 à 10 jours ouvrables. Vérification sectorielle selon l’activité. Activités commerciales (CCI) : 3 à 5 jours. Activités réglementées : jusqu’à 10 jours. -
Transmission automatique au greffe — 24 heures maximum. Transfert dématérialisé du dossier validé par le CFE vers le greffe du tribunal de commerce territorialement compétent. -
Validation greffe et émission Kbis — 48 à 72 heures. Inscription au RCS et génération du Kbis électronique (téléchargeable immédiatement). Version papier envoyée sous 5 à 8 jours.
Dépôt sur formalites.entreprises.gouv.fr : validation immédiate mais contrôle humain ensuite
La plateforme du guichet unique INPI procède à une vérification automatisée instantanée dès le téléchargement de vos documents : présence des pièces obligatoires, cohérence formelle entre les informations déclarées, respect des formats de fichiers autorisés. Cette première validation technique ne garantit cependant pas l’acceptation définitive du dossier. Un contrôle humain intervient dans les 24 à 48 heures suivant le dépôt, mené par les agents du Centre de Formalités des Entreprises compétent selon votre secteur d’activité. Les retours d’entrepreneurs montrent que cette double vérification explique pourquoi 15% des dossiers font l’objet d’une demande de complément malgré le feu vert initial de la plateforme. Les erreurs les plus fréquemment détectées concernent l’incohérence entre l’objet social déclaré dans les statuts et l’activité mentionnée dans l’annonce légale, ou encore l’absence de cachet bancaire sur l’attestation de dépôt de capital.
Traitement par le CFE selon votre secteur : de trois à dix jours
L’affectation de votre dossier au CFE dépend de la nature de votre activité principale. Les SASU exerçant une activité commerciale relèvent de la Chambre de Commerce et d’Industrie, qui affiche actuellement des délais moyens de traitement de 3 à 5 jours ouvrables selon les statistiques consolidées des greffes 2024. Les activités artisanales orientent le dossier vers la Chambre de Métiers et de l’Artisanat, avec des délais comparables de 4 à 6 jours. Les professions réglementées (agents immobiliers, experts-comptables, professionnels de santé) nécessitent des vérifications complémentaires auprès des ordres professionnels, ce qui rallonge mécaniquement les délais jusqu’à 8 à 10 jours ouvrables. Cette phase de traitement constitue souvent le goulot d’étranglement principal du calendrier d’immatriculation.
Du greffe au Kbis : les dernières 72 heures de votre constitution
Une fois le dossier validé par le CFE, la transmission vers le greffe du tribunal de commerce s’effectue par voie dématérialisée dans un délai réglementaire maximum de 24 heures. Selon les données d’Infogreffe, cette étape prend généralement moins de 12 heures en pratique. Le greffe procède alors à l’inscription définitive au Registre du Commerce et des Sociétés et génère l’extrait Kbis électronique dans les 48 à 72 heures suivant la réception du dossier complet. Vous recevez immédiatement un numéro SIREN et pouvez télécharger votre Kbis au format PDF depuis votre espace personnel sur le site Infogreffe. L’envoi de l’extrait Kbis papier par courrier postal intervient généralement 5 à 8 jours plus tard, mais ce document physique n’est plus indispensable pour débuter votre activité depuis la généralisation des échanges dématérialisés avec les administrations et les banques.
Votre dossier de constitution : ce qui prend du temps en amont
La préparation de ces documents s’inscrit dans la démarche globale permettant de créer une société à associé unique en respectant les obligations légales du Code de commerce. Cette phase documentaire préalable au dépôt sur le guichet unique représente souvent la partie la plus chronophage du processus pour les entrepreneurs non accompagnés, car elle nécessite de maîtriser simultanément les exigences juridiques statutaires, les formalités bancaires de dépôt du capital social et les obligations de publicité légale.
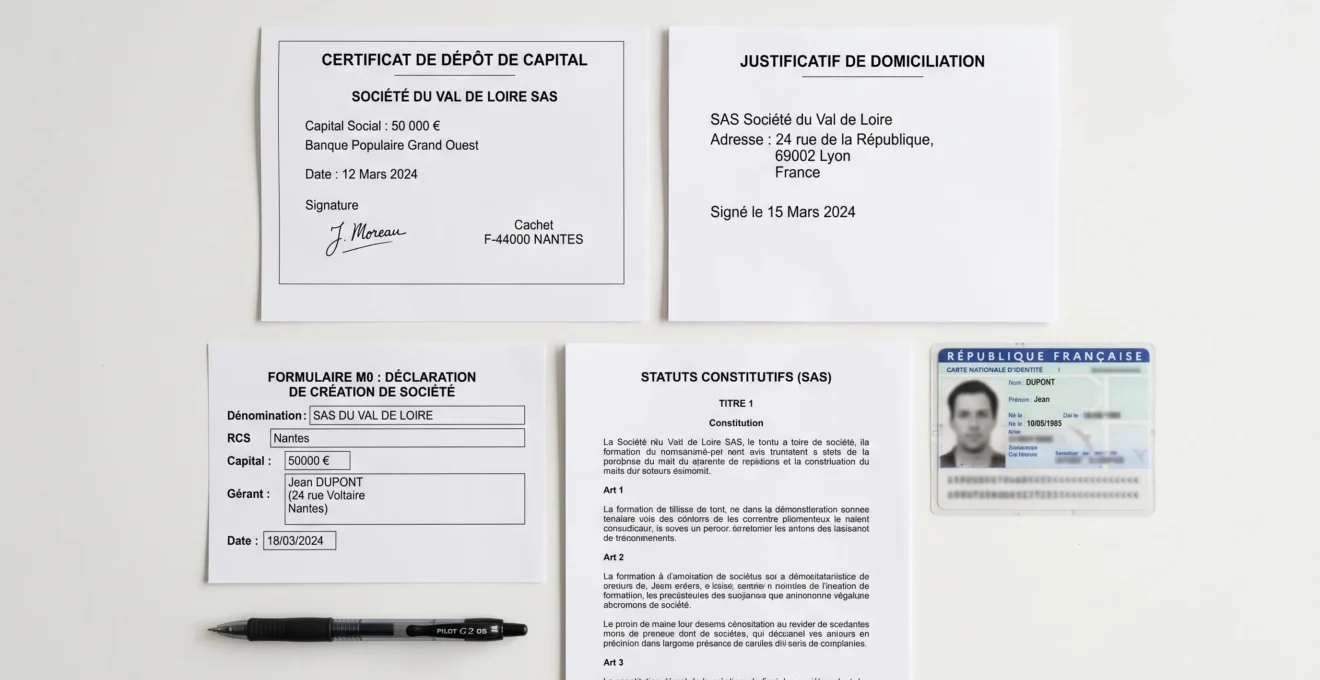
La rédaction des statuts SASU constitue le premier jalon critique de cette préparation. L’article L227-1 du Code de commerce définit les mentions obligatoires que doivent contenir vos statuts : dénomination sociale, objet social précis, montant du capital social, durée de la société (99 ans maximum), adresse du siège social et modalités de direction. Un entrepreneur sans formation juridique consacre généralement entre 4 et 8 heures à cette rédaction s’il utilise un modèle type, voire plusieurs jours s’il souhaite personnaliser certaines clauses relatives aux modalités de cession d’actions ou aux conditions d’agrément d’un futur associé. Le dépôt du capital social sur un compte bancaire dédié intervient en parallèle : vous devez libérer au minimum 50% du capital social à la constitution, le solde pouvant être appelé sous 5 ans selon le Code de commerce. Cette démarche nécessite la prise de rendez-vous avec votre établissement bancaire, qui vous remet une attestation de dépôt sous 3 à 5 jours ouvrables selon les établissements.
La publication de l’annonce légale représente la troisième brique documentaire indispensable. Vous devez faire paraître un avis de constitution dans un journal d’annonces légales habilité dans le département de votre siège social, pour un coût oscillant entre 138 euros en France métropolitaine et 162 euros dans certains départements d’outre-mer selon l’arrêté fixant les tarifs. Le journal vous délivre une attestation de parution sous 2 à 4 jours ouvrables suivant la réception de votre annonce. Au total, la préparation documentaire mobilise 3 à 7 jours pour un entrepreneur organisé ayant des connaissances juridiques de base, et jusqu’à 10 à 15 jours pour les novices.
Comment réduire les délais de création concrètement ?
Les données officielles confirment que trois leviers actionnables permettent de comprimer significativement le calendrier de création : la qualité documentaire du dossier soumis, le choix stratégique du moment de dépôt et le recours à un accompagnement professionnel spécialisé. Ces trois facteurs d’optimisation ne relèvent pas du hasard ou de la chance, mais de décisions méthodiques prises en amont du processus administratif. Un entrepreneur anticipant ces trois dimensions réduit son calendrier total de 18-25 jours à 8-12 jours calendaires, soit un gain net de 7 à 15 jours exploitables pour préparer le lancement commercial de son activité.
Préparer un dossier complet avant toute soumission
L’erreur la plus fréquemment constatée par les greffes est le dépôt d’un dossier incomplet ou comportant des incohérences formelles entre les différentes pièces. Les statistiques INPI 2024 révèlent que cette catégorie d’erreurs représente 62% des rejets en première lecture. Les pièges documentaires les plus courants concernent l’attestation de dépôt de capital sans cachet ou signature manuscrite de l’établissement bancaire (23% des rejets), l’incohérence entre l’objet social déclaré dans les statuts et l’activité mentionnée dans l’annonce légale (18% des rejets), les statuts non datés ou non paraphés sur chaque page (14% des rejets) et le justificatif de domiciliation expiré ou incomplet (7% des rejets). Prenons l’exemple d’un consultant informatique ayant déposé son dossier un lundi matin : son attestation bancaire indiquait « dépôt reçu » au lieu de « dépôt effectué et bloqué », ce qui a entraîné un rejet le mercredi. Après correction, son nouveau dépôt a été traité le mardi suivant, soit un retard net de 8 jours ouvrables par rapport au calendrier initialement prévu. Ce type d’erreur aurait pu être évité par une vérification préalable via une plateforme spécialisée, permettant de détecter l’anomalie avant soumission et de conserver la fenêtre de lancement initiale.
Attention : Un dossier rejeté pour pièce manquante ou erreur formelle remet le compteur à zéro. Vous perdez la date de dépôt initiale et repartez pour un nouveau cycle de 3 à 8 jours minimum. Ces erreurs documentaires expliquent pourquoi seuls 67% des dossiers auto-préparés sont validés en première lecture, contre 94% avec accompagnement professionnel.
Choisir le bon moment pour déposer votre dossier
La pratique révèle que les périodes de forte affluence rallongent mécaniquement les délais de traitement de 2 à 4 jours ouvrables par rapport aux périodes creuses. Les statistiques consolidées des greffes identifient trois pics annuels critiques : la période de mi-décembre à mi-janvier (entrepreneurs créant leur structure avant le 31 décembre pour des raisons fiscales, combinée aux congés administratifs), la rentrée de septembre (entrepreneurs ayant mûri leur projet durant l’été) et dans une moindre mesure les mois de juillet-août (congés estivaux des agents administratifs réduisant les capacités de traitement). À l’inverse, les mois de février-mars et septembre-octobre présentent les délais les plus courts, avec une médiane à 3-4 jours ouvrables contre 6-8 jours en période de pointe.
Le jour de la semaine influence également la vitesse de traitement. Un dossier déposé un lundi ou mardi matin bénéficie d’un traitement dans la même semaine dans 73% des cas, tandis qu’un dépôt du vendredi après-midi ne sera généralement consulté que le lundi suivant, entraînant mécaniquement une perte de 3 jours calendaires. Cette variable micro-temporelle peut sembler anecdotique, mais elle s’avère déterminante pour les entrepreneurs ayant une deadline contractuelle ferme avec un premier client ou une date de lancement commercial fixée.
Sécuriser votre dossier avec un accompagnement spécialisé
Une étude INPI 2024 révèle que les dossiers accompagnés par des professionnels présentent un taux de validation en première lecture de 94%, contre 67% pour les dossiers auto-préparés. Cet écart de 27 points de pourcentage se traduit directement en gain temporel : chaque rejet documentaire rallonge le calendrier de 8 à 15 jours ouvrables en moyenne (temps de correction du dossier + nouveau cycle de traitement complet). Le recours à un accompagnement spécialisé permet donc d’éviter ces rejets coûteux en temps et de sécuriser un calendrier prévisible.
Les plateformes spécialisées comme celle proposée ici optimisent ces délais en vérifiant votre dossier avant soumission, évitant les rejets qui font perdre 8 à 15 jours. Ces solutions combinent une interface guidée de préparation documentaire avec une vérification humaine systématique par des juristes avant transmission au guichet unique. Cette double sécurité explique le taux de validation supérieur constaté. Pour un coût moyen de 200 euros tout compris (incluant les frais de greffe réglementaires), vous bénéficiez d’un gain net de 3 à 5 jours ouvrables par rapport à une démarche solo, tout en éliminant le risque de blocage documentaire qui transformerait une création prévue en 10 jours en marathon administratif de 3 semaines. Cette approche s’avère particulièrement pertinente pour les entrepreneurs sans formation juridique ou ceux disposant d’une fenêtre de lancement serrée nécessitant un calendrier sécurisé et prévisible.
SASU, SAS, EURL : des délais de constitution comparables mais des nuances à connaître
| Forme juridique | Délai moyen constaté | Délai maximum légal | Complexité documentaire |
|---|---|---|---|
| SASU | 6,2 jours ouvrables | 15 jours | Modérée (statuts flexibles, associé unique) |
| EURL | 7,8 jours ouvrables | 15 jours | Faible (statuts standardisés) |
| SAS (pluripersonnelle) | 8 à 10 jours ouvrables | 15 jours | Élevée (pacte d’associés, répartition droits de vote) |
| SARL | 10 à 12 jours ouvrables | 15 jours | Élevée (contraintes légales strictes, commissaire aux comptes) |
Selon l’INSEE, la SASU présente un délai moyen d’immatriculation de 6,2 jours ouvrables contre 7,8 jours pour l’EURL en 2024. Ces données consolidées sur l’ensemble des créations d’entreprises montrent que les formes juridiques unipersonnelles bénéficient d’un avantage temporel net de 2 à 4 jours par rapport aux structures pluripersonnelles (SAS, SARL). L’écart s’explique principalement par la complexité documentaire accrue des sociétés à plusieurs associés, qui nécessitent la rédaction d’un pacte d’associés, la définition précise de la répartition des droits de vote et des pouvoirs de direction, ainsi que parfois la nomination d’un commissaire aux comptes dès la constitution.
La SASU se positionne comme la forme juridique la plus rapide à constituer parmi les sociétés commerciales, devant l’EURL qui affiche un délai légèrement supérieur malgré des statuts plus standardisés. Cette différence tient à la plus grande liberté statutaire de la SASU, qui permet d’adapter finement les clauses sans contraintes légales rigides, réduisant paradoxalement les risques d’erreur formelle. La SAS pluripersonnelle et la SARL présentent quant à elles des délais moyens de 8 à 12 jours ouvrables, principalement en raison de la vérification plus approfondie menée par les greffes sur les clauses d’agrément, les modalités de cession de parts sociales et la conformité des organes de direction aux exigences du Code de commerce.
Ces écarts de délais constituent un critère parmi d’autres pour choisir votre forme juridique en fonction de vos priorités fiscales, sociales et organisationnelles. Un entrepreneur solo privilégiant la rapidité de mise en œuvre trouvera dans la SASU un avantage temporel direct, tandis qu’un projet associatif devra intégrer les 2 à 4 jours supplémentaires nécessaires à la coordination documentaire entre associés et à la validation des organes de gouvernance pluripersonnels.
Peut-on réellement créer une SASU en 48 heures comme certaines plateformes l’annoncent ?
Non, cette promesse ne reflète pas les délais administratifs réels. Le délai de 48 heures peut concerner uniquement la préparation de votre dossier par la plateforme, mais l’immatriculation effective au RCS nécessite ensuite 3 à 8 jours ouvrables minimum pour le traitement par le CFE et le greffe. Le délai total reste de 1 à 3 semaines selon votre préparation.
Les délais sont-ils les mêmes partout en France ou le greffe de Paris est-il plus lent ?
Les greffes des grandes métropoles (Paris, Lyon, Marseille) présentent effectivement des délais légèrement supérieurs en raison du volume important de dossiers traités. La différence reste modeste : comptez 1 à 2 jours ouvrables supplémentaires maximum par rapport aux tribunaux de commerce de villes moyennes. Le délai légal de 15 jours s’applique uniformément sur tout le territoire.
Quelle est la période de l’année la plus rapide pour créer sa SASU ?
Les périodes creuses se situent généralement en février-mars et septembre-octobre. Évitez absolument la fin décembre et début janvier (rush des créations fiscalement motivées + congés administratifs) ainsi que juillet-août (congés estivaux). Déposer votre dossier en début de semaine (lundi-mardi) accélère également le traitement de 1 à 2 jours par rapport à un dépôt de vendredi.
Si mon dossier est rejeté, dois-je repayer les frais de greffe ?
Non, les frais de greffe (37,45 euros pour le RCS + 21,41 euros pour la déclaration des bénéficiaires effectifs) ne sont débités qu’une seule fois, lors de l’immatriculation effective. En revanche, si le rejet nécessite une nouvelle publication d’annonce légale (cas d’erreur dans l’annonce initiale), vous devrez repayer cette prestation (138 à 162 euros selon département).
Le recours à une plateforme de création en ligne accélère-t-il vraiment les délais ?
Oui, de manière indirecte mais significative. Les plateformes spécialisées vérifient votre dossier avant soumission, portant le taux de validation en première lecture à 94% contre 67% pour les dossiers auto-préparés (étude INPI 2024). Vous évitez ainsi les rejets qui font perdre 8 à 15 jours. Le gain net se situe entre 3 et 5 jours ouvrables en moyenne, sans compter le temps de préparation documentaire optimisé.
L’immatriculation d’une entreprise individuelle constitue une étape fondamentale pour tout entrepreneur souhaitant exercer légalement son activité professionnelle. Cette procédure administrative permet d’obtenir un numéro SIREN et de figurer officiellement dans le Registre National des Entreprises (RNE). Depuis la réforme du 1er janvier 2023, les modalités ont été simplifiées avec la création du guichet unique géré par l’INPI.
Cette démarche concerne tous les créateurs d’entreprises individuelles, qu’ils exercent une activité commerciale, artisanale ou libérale. Le processus d’immatriculation varie légèrement selon la nature de l’activité et implique différents registres spécialisés. Pour les activités commerciales et artisanales de plus de 11 salariés, l’inscription au Registre du Commerce et des Sociétés devient obligatoire.
Les entrepreneurs individuels doivent respecter des délais précis : la demande peut être effectuée au plus tôt un mois avant le début d’activité et au plus tard dans les 15 jours suivant le démarrage effectif. Cette procédure génère des coûts variables selon le type d’activité, allant de la gratuité pour les professions libérales à 45 euros pour les artisans.
Démarches préliminaires avant l’immatriculation au registre du commerce et des sociétés (RCS)
Avant d’entamer la procédure d’immatriculation proprement dite, plusieurs vérifications et préparatifs s’imposent pour garantir le succès de votre démarche. Ces étapes préalables permettent de sécuriser votre projet entrepreneurial et d’anticiper les obligations légales qui découleront de votre statut d’entrepreneur individuel.
Vérification de la disponibilité de la dénomination commerciale sur infogreffe
La première démarche consiste à vérifier que la dénomination commerciale envisagée n’est pas déjà utilisée par une autre entreprise. Cette vérification s’effectue gratuitement sur le site Infogreffe, qui centralise les informations du registre du commerce et des sociétés. Il est également recommandé de consulter la base de données de l’INPI pour s’assurer qu’aucune marque similaire n’a été déposée.
Cette étape revêt une importance capitale car l’utilisation d’une dénomination déjà protégée peut entraîner des poursuites judiciaires et l’obligation de changer de nom commercial. La prudence impose également de vérifier la disponibilité du nom de domaine correspondant si vous envisagez de créer un site internet pour votre activité professionnelle.
Constitution du dossier CFE (centre de formalités des entreprises) obligatoire
Bien que les Centres de Formalités des Entreprises aient été remplacés par le guichet unique INPI, la préparation d’un dossier complet reste indispensable. Ce dossier doit inclure tous les justificatifs requis selon votre situation personnelle et professionnelle. La complétude de ce dossier conditionne la rapidité de traitement de votre demande d’immatriculation.
Les documents à rassembler varient selon que vous exercez une activité réglementée ou non, selon votre statut matrimonial, et selon que vous bénéficiez d’aides spécifiques. Une préparation minutieuse de ce dossier évite les demandes de compléments qui retardent l’obtention de votre numéro SIREN et donc le démarrage effectif de votre activité.
Déclaration d’insaisissabilité notariale pour protection du patrimoine personnel
Depuis 2022, la séparation des patrimoines personnel et professionnel est automatique pour les entreprises individuelles. Cependant, une déclaration d’insaisissabilité notariale peut renforcer cette protection, particulièrement pour les biens immobiliers non affectés à l’activité professionnelle. Cette démarche facultative nécessite l’intervention d’un notaire et engendre des frais supplémentaires.
La déclaration d’insaisissabilité constitue une sécurité supplémentaire face aux créanciers professionnels. Elle doit être mentionnée lors de l’immatriculation et fait l’objet d’une publication dans un journal d’annonces légales. Cette protection s’avère particulièrement utile pour les activités présentant des risques financiers élevés ou nécessitant des investissements importants.
Souscription à l’assurance responsabilité civile professionnelle selon l’activité
Certaines activités imposent la souscription d’une assurance responsabilité civile professionnelle avant l’immatriculation. Cette obligation concerne notamment les professions de santé, les métiers du bâtiment, les agents immobiliers et de nombreuses autres activités réglementées. L’attestation d’assurance doit être jointe au dossier d’immatriculation.
Même lorsqu’elle n’est pas obligatoire, cette assurance reste vivement recommandée pour couvrir les dommages que votre activité pourrait causer à des tiers. Le coût de cette protection s’avère généralement dérisoire comparé aux conséquences financières d’un sinistre non couvert. Certains secteurs d’activité bénéficient de tarifs préférentiels négociés par leurs organisations professionnelles.
Procédure d’immatriculation via le guichet unique INPI depuis janvier 2023
La digitalisation des formalités administratives a considérablement simplifié les démarches d’immatriculation des entreprises individuelles. Le guichet unique de l’INPI centralise désormais toutes les formalités, remplaçant les anciens centres de formalités des entreprises. Cette évolution technologique permet un traitement plus rapide et plus transparent des dossiers.
Création du compte numérique sur formalites.entreprises.gouv.fr
La première étape consiste à créer un compte personnel sur la plateforme officielle du guichet unique. Cette création de compte nécessite une adresse électronique valide et la définition d’un mot de passe sécurisé. Le système génère automatiquement un identifiant unique qui servira pour toutes les futures démarches administratives liées à votre entreprise.
L’authentification peut également s’effectuer via FranceConnect, qui utilise vos identifiants d’autres services publics numériques. Cette option simplifie la connexion et renforce la sécurité de vos données personnelles. La plateforme conserve un historique complet de toutes vos formalités , facilitant le suivi de l’évolution de votre dossier entrepreneurial.
Télétransmission du formulaire P0 micro-entrepreneur ou P0 CMB
Le choix du formulaire dépend de la nature de votre activité et du régime fiscal souhaité. Le formulaire P0 micro-entrepreneur convient aux activités relevant du régime simplifié, tandis que le P0 CMB s’adresse aux activités commerciales et artisanales soumises au régime réel d’imposition. Ces formulaires intègrent automatiquement les spécificités de chaque régime fiscal et social.
Le formulaire électronique guide l’utilisateur étape par étape, avec des contrôles de cohérence automatiques qui réduisent les risques d’erreur. Les champs obligatoires sont clairement identifiés, et des messages d’aide contextuelle facilitent la saisie des informations complexes. La sauvegarde automatique permet de reprendre la saisie à tout moment sans perdre les données déjà renseignées.
Versement des frais d’immatriculation RCS de 37,45 euros en ligne
Les frais d’immatriculation varient selon la nature de l’activité exercée. Pour les activités commerciales, le coût s’élève à 22,88 euros, tandis que les activités artisanales nécessitent un versement de 45 euros. Les professions libérales et les activités agricoles bénéficient d’une gratuité totale. Ces tarifs sont réglementés et font l’objet de révisions périodiques.
Le paiement s’effectue exclusivement par carte bancaire via un module de paiement sécurisé. Pour les professionnels effectuant régulièrement des formalités, l’INPI propose un système de compte prépayé qui facilite les transactions. Le reçu de paiement est immédiatement disponible et peut être téléchargé depuis votre espace personnel pour vos archives comptables.
Suivi du dossier et obtention du récépissé de dépôt électronique
Après transmission de votre dossier, un récépissé de dépôt de dossier de création d’entreprise (RDDCE) vous est immédiatement délivré. Ce document provisoire porte la mention « En attente d’immatriculation » et vous autorise à effectuer certaines démarches administratives en anticipation de votre immatriculation définitive. Sa validité maximale est de un mois.
Le suivi en temps réel de l’avancement de votre dossier s’effectue depuis votre tableau de bord personnel. Vous recevez des notifications par courrier électronique à chaque étape du processus de validation. En cas d’incomplétion du dossier, un délai de 15 jours ouvrables vous est accordé pour transmettre les pièces manquantes identifiées par l’administration.
Documents obligatoires pour l’immatriculation d’une entreprise individuelle
La constitution d’un dossier complet et conforme aux exigences administratives conditionne la réussite de votre démarche d’immatriculation. Les pièces justificatives requises varient selon votre situation personnelle, la nature de votre activité et les spécificités de votre projet entrepreneurial. Cette liste exhaustive vous permet d’anticiper tous les documents nécessaires.
Le justificatif de domiciliation constitue l’un des éléments centraux de votre dossier. Il peut s’agir d’une facture d’électricité, d’eau ou de gaz de moins de trois mois si votre entreprise est domiciliée à votre domicile personnel. Pour une domiciliation commerciale, vous devez fournir le bail commercial ou le contrat de domiciliation établi avec une société spécialisée.
Votre pièce d’identité en cours de validité doit être jointe au dossier, accompagnée d’une attestation de filiation si celle-ci ne figure pas sur le document d’identité. Les ressortissants étrangers doivent également fournir leur titre de séjour autorisant l’exercice d’une activité professionnelle indépendante en France.
La déclaration sur l’honneur de non-condamnation atteste que vous n’avez fait l’objet d’aucune condamnation incompatible avec l’exercice d’une activité commerciale ou artisanale. Ce document engage votre responsabilité pénale en cas de fausse déclaration, avec des sanctions pouvant aller jusqu’à 4 500 euros d’amende et six mois d’emprisonnement.
Pour les activités réglementées, vous devez joindre la copie de l’autorisation d’exercice, du diplôme ou du titre requis. Cette exigence concerne de nombreux secteurs : coiffure, esthétique, métiers de bouche, bâtiment, santé, etc. Les justificatifs d’expérience professionnelle peuvent parfois se substituer aux diplômes selon la réglementation spécifique à chaque activité.
Les entrepreneurs mariés sous le régime de la communauté doivent fournir une attestation certifiant que leur conjoint a été informé des conséquences des dettes professionnelles sur les biens communs du couple.
Si votre conjoint ou partenaire de PACS collabore à l’activité de l’entreprise, des documents supplémentaires sont requis. Vous devez fournir une attestation sur l’honneur précisant le statut choisi (salarié, associé ou collaborateur) ainsi qu’un extrait d’acte de mariage, de PACS ou d’acte de naissance mentionnant l’union.
| Nature de l’activité | Coût d’immatriculation | Registre concerné |
|---|---|---|
| Commerciale | 22,88 € | RCS + RNE |
| Artisanale (moins de 11 salariés) | 45 € | RNE secteur métiers |
| Artisanale (11 salariés et plus) | 45 € | RCS + RNE |
| Libérale | Gratuit | RNE |
| Agent commercial | 23,86 € | RSAC |
Attribution du numéro SIREN par l’INSEE et inscriptions complémentaires
Une fois votre dossier d’immatriculation validé par les services compétents, l’INSEE procède à l’attribution de votre numéro SIREN, identifiant unique de votre entreprise individuelle. Ce numéro à neuf chiffres reste invariable pendant toute la durée de vie de votre entreprise, même en cas de modification d’activité ou de déménagement. Il s’accompagne d’un code APE (Activité Principale Exercée) qui caractérise votre secteur d’activité selon la nomenclature officielle.
Le numéro SIRET, composé des neuf chiffres du SIREN complétés par cinq chiffres supplémentaires, identifie chaque établissement de votre entreprise. Pour une entreprise individuelle mono-établissement, vous ne disposez que d’un seul numéro SIRET. Ces numéros d’identification doivent obligatoirement figurer sur tous vos documents commerciaux , factures, devis et correspondances professionnelles.
L’inscription au Registre National des Entreprises (RNE) s’effectue automatiquement lors de l’immatriculation. Ce registre unique, créé en 2023, remplace progressivement les anciens registres sectoriels tout en conservant leurs spécificités. Votre entreprise peut également être inscrite simultanément dans des registres complémentaires selon la nature de votre activité.
Les entreprises commerciales figurent au Registre du Commerce et des Sociétés (RCS), tandis que les artisans de moins de 11 salariés sont inscrits au
secteur des métiers et de l’artisanat du RNE. Pour les artisans employant 11 salariés ou plus, une double inscription au RCS et au RNE devient obligatoire, générant des frais supplémentaires.
L’extrait d’immatriculation, équivalent de l’extrait Kbis pour les sociétés, vous est transmis par voie électronique dès validation de votre dossier. Ce document officiel certifie l’existence légale de votre entreprise et sa conformité aux obligations administratives. Il constitue la preuve de votre droit à exercer une activité professionnelle et vous sera régulièrement demandé par vos partenaires commerciaux, banquiers et clients institutionnels.
Les agents commerciaux bénéficient d’un régime spécifique avec inscription obligatoire au Registre Spécial des Agents Commerciaux (RSAC). Cette inscription complémentaire génère des frais de 23,86 euros et impose des obligations déclaratives particulières, notamment la souscription d’une garantie financière et la justification d’une qualification professionnelle spécifique.
Régimes fiscaux et sociaux applicables post-immatriculation
L’immatriculation de votre entreprise individuelle déclenche automatiquement votre affiliation aux régimes fiscal et social correspondant à votre activité. Cette inscription administrative marque le début de vos obligations déclaratives et de paiement des cotisations sociales. Le choix du régime fiscal s’effectue lors de l’immatriculation et conditionne significativement la gestion comptable et fiscale de votre activité future.
Votre statut d’entrepreneur individuel vous place automatiquement dans la catégorie des travailleurs non-salariés, avec des droits et obligations spécifiques. Cette classification implique une couverture sociale différente de celle des salariés, particulièrement en matière d’assurance chômage où aucune protection n’est prévue. Toutefois, des dispositifs d’assurance volontaire permettent de pallier cette lacune moyennant le versement de cotisations complémentaires.
Option pour le régime micro-BIC ou régime réel d’imposition
Le régime micro-fiscal, applicable aux entreprises individuelles dont le chiffre d’affaires annuel ne dépasse pas certains seuils, offre une simplicité comptable et fiscale appréciable. Pour 2024, ces seuils s’établissent à 188 700 euros pour les activités de vente de marchandises et à 77 700 euros pour les prestations de services et professions libérales. Ce régime permet l’application d’abattements forfaitaires représentatifs des charges professionnelles.
L’abattement forfaitaire varie selon la nature de l’activité : 71% du chiffre d’affaires pour les activités de vente, 50% pour les prestations de services relevant des BIC, et 34% pour les activités libérales soumises aux BNC. Cette simplicité présente toutefois des limites lorsque vos charges réelles dépassent significativement ces abattements forfaitaires.
Le régime réel d’imposition devient obligatoire au-delà des seuils précités, mais peut être choisi volontairement même en deçà de ces limites. Cette option s’avère pertinente lorsque vos charges professionnelles représentent un pourcentage important de votre chiffre d’affaires. Le régime réel impose une comptabilité plus rigoureuse mais permet la déduction de toutes les charges professionnelles réellement engagées et justifiées.
Depuis 2022, les entrepreneurs individuels peuvent opter pour l’impôt sur les sociétés sous certaines conditions. Cette possibilité, réservée aux activités commerciales, industrielles ou artisanales, permet de séparer fiscalement les bénéfices de l’entreprise des revenus personnels de l’entrepreneur. L’option pour l’IS s’accompagne d’obligations comptables renforcées et d’un formalisme comparable à celui des sociétés commerciales.
Affiliation automatique au RSI remplacé par la sécurité sociale des indépendants
Votre immatriculation déclenche automatiquement votre affiliation au régime social des indépendants, géré depuis 2018 par la Sécurité sociale. Cette affiliation couvre l’assurance maladie-maternité, la retraite de base et complémentaire, les prestations familiales et l’invalidité-décès. Les cotisations sociales sont calculées sur la base de vos revenus professionnels déclarés à l’administration fiscale.
Le taux global des cotisations sociales varie selon la nature de l’activité et le montant des revenus. Pour 2024, il s’établit généralement entre 40% et 45% des revenus nets pour les activités libérales, et autour de 45% pour les activités commerciales et artisanales. Ces taux incluent toutes les branches de la protection sociale obligatoire, à l’exception de l’assurance chômage.
Les cotisations provisionnelles de première année sont calculées sur une base forfaitaire minimale, puis régularisées l’année suivante en fonction des revenus réellement déclarés.
La gestion administrative de vos cotisations s’effectue via votre espace personnel sur le site de l’Urssaf. Vous devez y déclarer annuellement vos revenus professionnels et effectuer le paiement de vos cotisations selon l’échéancier choisi. Des facilités de paiement peuvent être accordées en cas de difficultés temporaires, notamment lors du démarrage de l’activité.
Déclaration CFE (cotisation foncière des entreprises) auprès des services fiscaux
La Cotisation Foncière des Entreprises (CFE) constitue l’un des deux composants de la Contribution Économique Territoriale qui remplace l’ancienne taxe professionnelle. Cette imposition locale frappe tous les entrepreneurs individuels exerçant une activité professionnelle non-salariée, quelle que soit la nature de cette activité. Son montant dépend de la valeur locative des biens immobiliers utilisés pour l’activité et du chiffre d’affaires réalisé.
Vous disposez d’un délai de trois mois suivant le début de votre activité pour effectuer la déclaration initiale CFE auprès du service des impôts des entreprises de votre lieu d’exercice. Cette déclaration détermine votre assujettissement et les bases de calcul de cette cotisation. L’absence de déclaration dans les délais expose à des pénalités et à une taxation d’office basée sur des éléments forfaitaires généralement défavorables.
Certaines activités bénéficient d’exonérations temporaires ou permanentes de CFE. Les créateurs d’entreprise peuvent notamment prétendre à une exonération de CFE pendant la première année d’activité, puis à un dégrèvement de 50% la deuxième année sous certaines conditions. Les activités exercées à domicile bénéficient également d’un abattement spécifique sur la base d’imposition.
Le paiement de la CFE s’effectue annuellement, généralement en décembre, sur la base d’un avis d’imposition émis par les services fiscaux. Pour les entreprises réalisant un chiffre d’affaires supérieur à 152 500 euros, un acompte de 50% est exigible au 15 juin. La déclaration annuelle des bases CFE doit être transmise avant le 2ème jour ouvré suivant le 1er mai.
Délais réglementaires et recours en cas de refus d’immatriculation
Les délais d’immatriculation varient selon la complétude de votre dossier et la charge de travail des services administratifs concernés. En moyenne, comptez entre 7 et 15 jours ouvrables pour une immatriculation sans difficulté particulière. Ce délai court à compter de la réception d’un dossier complet et conforme aux exigences réglementaires. Les périodes de forte activité, notamment en janvier et septembre, peuvent allonger ces délais.
En cas de dossier incomplet, vous recevez une notification précisant les éléments manquants ou non-conformes. Un délai de régularisation de 15 jours ouvrables vous est alors accordé pour compléter votre dossier. L’absence de réponse dans ce délai entraîne le rejet de votre demande avec remboursement automatique des frais versés. Cette procédure de régularisation peut être répétée une seule fois par dossier.
Le refus d’immatriculation peut intervenir pour plusieurs motifs : incapacité juridique du demandeur, activité interdite ou incompatible avec le statut d’entrepreneur individuel, non-respect des conditions spécifiques à l’activité réglementée, ou défaut de qualifications requises. La décision de refus doit être motivée et notifiée par écrit, accompagnée des voies de recours disponibles.
Contre un refus d’immatriculation, vous disposez de deux voies de recours principales. Le recours gracieux auprès de l’autorité ayant pris la décision doit être exercé dans un délai de deux mois à compter de la notification du refus. Ce recours permet souvent de résoudre les difficultés liées à l’interprétation des textes ou à des erreurs matérielles dans l’instruction du dossier.
Le recours contentieux devant le tribunal administratif compétent constitue la seconde voie de recours, également soumise au délai de deux mois. Cette procédure, plus formalisée, nécessite généralement l’assistance d’un avocat et peut s’étendre sur plusieurs mois. Avant d’engager cette procédure, une analyse approfondie des chances de succès s’impose, compte tenu des coûts et de la durée de la procédure.
En cas d’urgence justifiée par le préjudice subi, une procédure de référé-suspension peut être engagée parallèlement au recours au fond pour obtenir la suspension temporaire de la décision de refus.
Les sanctions pénales pour exercice illégal d’une activité sans immatriculation sont sévères : amende de 7 500 euros pour défaut d’immatriculation au RNE, et jusqu’à 4 500 euros d’amende assortis de 6 mois d’emprisonnement pour fourniture d’informations inexactes ou incomplètes lors de l’immatriculation. Ces sanctions soulignent l’importance de respecter scrupuleusement les obligations déclaratives et de maintenir à jour les informations transmises à l’administration.
Le statut de gérant salarié de SARL représente une situation juridique complexe qui combine les prérogatives managériales d’un dirigeant avec les protections sociales d’un salarié. Cette dualité statutaire nécessite une approche contractuelle rigoureuse pour éviter les écueils juridiques et optimiser les avantages fiscaux et sociaux. Dans un contexte où les entreprises cherchent de plus en plus de flexibilité dans leur gouvernance, comprendre les subtilités du contrat de travail pour un gérant salarié devient essentiel pour les dirigeants et leurs conseils juridiques.
Définition juridique et statut du gérant salarié de SARL selon le code du travail
Le Code du travail encadre strictement les conditions dans lesquelles un gérant de SARL peut cumuler son mandat social avec un contrat de travail. Cette possibilité n’est ouverte qu’aux gérants minoritaires ou égalitaires , ainsi qu’aux gérants non associés. Le gérant majoritaire, détenant plus de 50% des parts sociales, demeure exclu de ce dispositif en raison de l’incompatibilité entre son pouvoir décisionnel et l’exigence de subordination juridique.
La jurisprudence de la Cour de cassation a établi trois conditions cumulatives pour valider le cumul : l’exercice de fonctions techniques distinctes du mandat social, l’existence d’un lien de subordination effectif et la perception d’une rémunération spécifique au titre du contrat de travail. Ces critères visent à éviter la création d’emplois fictifs et à garantir la réalité de la relation de travail.
L’article L. 3121-1 du Code du travail s’applique intégralement au gérant salarié, incluant les dispositions relatives à la durée du travail, aux repos et aux congés. Cette application implique que le gérant salarié bénéficie des mêmes protections que tout salarié classique, notamment en matière de licenciement et de rupture conventionnelle. La distinction entre les missions managériales et opérationnelles devient donc cruciale pour maintenir la validité juridique du contrat.
Clauses contractuelles spécifiques au contrat de travail du gérant salarié SARL
Clause de rémunération variable et participation aux bénéfices sociaux
La rémunération du gérant salarié peut comporter une part variable liée aux performances de l’entreprise, sous réserve de respecter le salaire minimum conventionnel. Cette variabilité doit être encadrée par des critères objectifs et mesurables, évitant ainsi toute confusion avec la rémunération de gérance. Les primes sur objectifs, commissions ou participations aux résultats doivent faire l’objet de stipulations contractuelles précises.
La participation aux bénéfices sociaux s’ajoute aux avantages salariaux classiques. Le gérant salarié peut bénéficier des tickets restaurant, de la mutuelle d’entreprise, du comité social et économique si l’effectif le justifie, et des autres avantages collectifs accordés aux salariés. Cette accumulation d’avantages constitue souvent un élément déterminant dans le choix de ce statut hybride.
Stipulations relatives aux pouvoirs de gestion et limites contractuelles
Le contrat doit délimiter précisément les pouvoirs exercés dans le cadre du mandat social et ceux relevant des fonctions salariées. Cette distinction protège juridiquement les parties et évite les conflits d’attribution. Les pouvoirs de représentation de la société, la signature des actes importants et la gestion des relations avec les associés relèvent exclusivement du mandat social.
Les limites contractuelles portent généralement sur les décisions engageant l’entreprise au-delà d’un certain seuil, les investissements stratégiques, ou les modifications statutaires. Ces limitations renforcent le lien de subordination nécessaire à la validité du contrat de travail et permettent aux associés de conserver un contrôle effectif sur les orientations majeures.
Modalités de révocation du mandat social et maintien du contrat de travail
La révocation du mandat social n’entraîne pas automatiquement la rupture du contrat de travail, principe fondamental qui sécurise le statut du gérant salarié. Cette indépendance entre les deux liens juridiques constitue l’un des principaux avantages de ce statut. Le contrat doit prévoir les modalités de cette séparation et les conséquences organisationnelles qui en découlent.
En cas de révocation du mandat, le gérant peut continuer à exercer ses fonctions techniques sous l’autorité d’un nouveau dirigeant. Cette continuité nécessite une redéfinition des responsabilités et une adaptation de l’organigramme. Le contrat peut prévoir des clauses de sauvegarde, notamment en matière de rémunération et de conditions de travail, pour faciliter cette transition.
Clause de non-concurrence adaptée aux dirigeants salariés de SARL
La clause de non-concurrence revêt une importance particulière pour les gérants salariés compte tenu de leur connaissance approfondie de l’entreprise. Elle doit être géographiquement et temporellement délimitée, proportionnée aux intérêts légitimes de l’employeur et assortie d’une contrepartie financière. L’étendue de cette clause peut différer selon qu’elle s’applique aux fonctions de gérance ou aux missions salariées.
L’ adaptation aux dirigeants implique souvent des restrictions plus étendues que pour un salarié classique, justifiées par l’accès privilégié aux informations stratégiques et aux réseaux professionnels. Cette clause peut couvrir la création d’entreprise concurrente, le débauchage de personnel, ou la sollicitation de clientèle, avec des durées pouvant atteindre deux ans selon la jurisprudence.
Protection sociale et régime de cotisations du gérant salarié minoritaire
Affiliation au régime général de la sécurité sociale
Le gérant salarié minoritaire ou égalitaire bénéficie du statut d’assimilé salarié et relève du régime général de la Sécurité sociale. Cette affiliation lui confère une protection sociale plus étendue que celle du gérant majoritaire, notamment en matière d’assurance maladie-maternité, d’accidents du travail et de prestations familiales. L’assimilation au régime salarié s’étend également aux droits à la formation professionnelle continue.
Les formalités d’affiliation s’effectuent auprès de l’URSSAF compétente, qui délivre un numéro d’employeur si la société n’en possède pas déjà un. Cette démarche s’accompagne de l’établissement d’une déclaration préalable à l’embauche (DPAE) quarante-huit heures avant la prise de poste. L’affiliation permet également l’ouverture de droits à la médecine du travail et aux institutions représentatives du personnel.
Calcul des cotisations URSSAF sur rémunération et avantages en nature
Les cotisations sociales se calculent sur l’ensemble de la rémunération brute, incluant les avantages en nature éventuels comme la voiture de fonction, le logement ou les frais de représentation. Le taux global de cotisation patron et salarié représente environ 45% de la rémunération brute, répartie entre les différentes branches de la protection sociale.
Les avantages en nature font l’objet d’une évaluation forfaitaire ou au coût réel selon leur nature. La voiture de fonction s’évalue généralement selon un barème administratif tenant compte de la valeur du véhicule et du kilométrage professionnel. Ces éléments doivent figurer explicitement sur le bulletin de paie pour respecter les obligations déclaratives.
Droits à l’assurance chômage et conditions d’éligibilité pôle emploi
L’un des principaux avantages du statut de gérant salarié réside dans l’ouverture de droits à l’assurance chômage, sous réserve de démontrer l’effectivité du lien de subordination. Cette protection n’existe pas pour le gérant majoritaire, qui doit souscrire une assurance volontaire auprès d’organismes privés comme la GSC ou l’APPI.
Les conditions d’éligibilité à Pôle Emploi requièrent une durée minimale de cotisation et la perte involontaire de l’emploi salarié. La démission du mandat social n’affecte pas ces droits si le contrat de travail subsiste. En revanche, la révocation simultanée du mandat et du contrat de travail peut soulever des difficultés d’interprétation nécessitant l’intervention des services juridiques de Pôle Emploi.
Régime de retraite complémentaire AGIRC-ARRCO pour dirigeants salariés
L’affiliation aux régimes AGIRC-ARRCO garantit une retraite complémentaire calculée en points, système généralement plus avantageux que celui des travailleurs non salariés. Les cotisations se répartissent entre les tranches 1 et 2 selon les seuils de rémunération, avec des taux différenciés permettant une optimisation de la couverture retraite.
Cette affiliation complémentaire peut être complétée par des dispositifs d’épargne retraite d’entreprise de type article 83 ou PERE (Plan d’Épargne Retraite Entreprise). Ces mécanismes offrent des avantages fiscaux significatifs et permettent de constituer un complément de retraite substantiel. L’employeur peut déduire ses cotisations de son résultat imposable dans certaines limites.
Obligations déclaratives URSSAF et formalités administratives employeur
L’employeur doit respecter l’ensemble des obligations déclaratives applicables à tout contrat de travail. La déclaration sociale nominative (DSN) mensuelle remplace désormais la plupart des déclarations périodiques et doit inclure toutes les informations relatives au gérant salarié. Cette déclaration dématérialisée facilite les échanges avec les organismes sociaux et réduit les risques d’erreur.
Les formalités spécifiques aux dirigeants incluent la déclaration de leur nomination auprès du greffe du tribunal de commerce et la mise à jour des registres légaux. Cette double déclaration – sociale et commerciale – reflète la dualité statutaire du gérant salarié. L’employeur doit également tenir à jour le registre du personnel et établir les bulletins de paie selon la réglementation en vigueur.
Le respect du droit du travail impose également la tenue des registres obligatoires : registre unique du personnel, document unique d’évaluation des risques professionnels, et registres de sécurité. Ces obligations s’appliquent même si le gérant salarié constitue le seul employé de l’entreprise. Le défaut de tenue de ces registres expose l’employeur à des sanctions pénales et administratives.
Les contrôles URSSAF portent une attention particulière aux contrats de dirigeants en raison des risques de requalification. L’inspecteur examine la réalité du lien de subordination, la distinction des fonctions et la sincérité des rémunérations. Cette vigilance impose une rigueur documentaire accrue, notamment dans l’archivage des décisions collectives et des comptes-rendus de réunions.
« La distinction entre les fonctions de direction et les missions techniques constitue le fondement juridique de la validité du contrat de gérant salarié. »
Modèle type de contrat CDI pour gérant salarié avec clauses précontractuelles
Article de définition des fonctions managériales et opérationnelles
L’article définissant les fonctions constitue le socle juridique du contrat et doit établir une séparation claire entre les missions managériales relevant du mandat social et les tâches opérationnelles justifiant le contrat de travail. Cette distinction protège les parties contre les risques de requalification et garantit la validité juridique de l’ensemble.
Les fonctions managériales incluent généralement la représentation de la société, la gestion des relations avec les associés, la définition des orientations stratégiques et la supervision générale des activités. Les missions opérationnelles peuvent concerner la direction commerciale, technique ou administrative, selon l’expertise du gérant et les besoins de l’entreprise. Cette répartition doit correspondre à la réalité organisationnelle de la société.
Stipulations de durée du travail et dérogations pour dirigeants
Le gérant salarié peut bénéficier du forfait jours prévu pour les cadres dirigeants, sous réserve de respecter les conditions d’application de cette dérogation. Le forfait annuel, généralement fixé à 218 jours, permet une flexibilité dans l’organisation du temps de travail adaptée aux responsabilités dirigeantes. Cette modalité nécessite un accord collectif ou un accord d’entreprise préalable.
Les dérogations pour dirigeants peuvent également porter sur les durées maximales de travail et les repos obligatoires, dans le respect des dispositions d’ordre public. Ces aménagements reconnaissent les spécificités du travail de direction tout en préservant les droits fondamentaux du salarié. Le contrat doit préciser les modalités de décompte du temps de travail et les conditions de récupération.
Clause de mobilité géographique et extension d’activité
La clause de mobilité revêt une importance particulière pour les gérants salariés amenés à développer l’activité de l’entreprise sur de nouveaux territoires. Cette clause peut prévoir des déplacements fréquents, la gestion de succursales ou l’implantation de nouvelles activités. L’acceptation de cette mobilité peut être facilitée par des compensations financières ou des avantages en nature.
L’extension d’activité peut concerner l’évolution du métier de base de l’entreprise ou la diversification vers de nouveaux secteurs. Cette clause confère une souplesse contractuelle permettant d’adapter les missions du gérant salarié aux évolutions stratégiques. Elle doit néanmoins rester dans les limites de la qualification professionnelle et des compétences du gérant.
Dispositions de rupture conventionnelle adaptées aux mandataires sociaux
La rupture conventionnelle du contrat de travail du gérant salarié suit la procédure de droit commun, avec des spécificités liées au statut de dirigeant. Cette procédure peut intervenir indépendamment de la révocation du mandat social ou concomitamment à celle-ci. L’indemnité de rupture conventionn
elle peut être majorée en fonction de l’ancienneté et des conditions particulières liées au statut de dirigeant. Les parties peuvent convenir d’indemnités supérieures aux minima légaux, notamment en cas de révocation simultanée du mandat social.
Les adaptations aux mandataires sociaux concernent principalement la gestion des préavis et des périodes de transition. Le gérant salarié peut bénéficier d’un préavis réduit ou adapté selon les circonstances de la rupture. Cette souplesse contractuelle facilite les réorganisations tout en préservant les droits du salarié. La rupture conventionnelle peut également prévoir des modalités spécifiques de transmission des dossiers et de passation de pouvoirs.
Jurisprudence cour de cassation et contentieux spécifiques gérant salarié SARL
La jurisprudence de la Cour de cassation a progressivement affiné les critères de validation des contrats de gérants salariés, établissant une doctrine stable et prévisible. L’arrêt de principe de la chambre sociale du 20 octobre 1998 a posé les fondements de la distinction entre fonctions techniques et managériales, exigeant une séparation réelle et non artificielle des missions. Cette exigence se traduit par un contrôle in concreto des tribunaux, analysant la réalité des conditions de travail.
Les contentieux les plus fréquents portent sur la preuve du lien de subordination, élément déterminant pour la qualification du contrat. La Cour de cassation considère que l’existence d’un pouvoir de révocation par les associés ne suffit pas à établir ce lien ; il faut démontrer un contrôle effectif sur l’exécution des missions techniques. Cette jurisprudence protège contre les montages artificiels visant uniquement à bénéficier des avantages sociaux du salariat.
L’évolution récente de la jurisprudence tend vers un assouplissement des conditions dans les entreprises de taille réduite, reconnaissant la difficulté pratique de séparer totalement les fonctions. Cependant, cette tendance n’exonère pas les parties de justifier la réalité du travail salarié et l’effectivité du lien de subordination. Les juges examinent désormais l’ensemble du faisceau d’indices caractérisant la relation de travail.
« L’effectivité du lien de subordination s’apprécie au regard de l’organisation concrète du travail et non des seules stipulations contractuelles. » – Cass. Soc. 15 janvier 2020
Cette évolution jurisprudentielle impose une vigilance accrue dans la rédaction des contrats et leur mise en application pratique. Les entreprises doivent pouvoir justifier devant les tribunaux la réalité de l’organisation hiérarchique et la distinction effective des responsabilités. Cette exigence renforce l’importance d’une documentation rigoureuse des décisions collectives et des modalités d’exercice du pouvoir de direction.
Le choix de la forme juridique constitue l’une des décisions les plus stratégiques lors de la création d’une entreprise. Entre la SARL traditionnelle, l’EURL pour les entrepreneurs individuels, la SAS flexible ou la SASU innovante, chaque statut présente des caractéristiques distinctes qui influenceront directement votre fiscalité, votre protection sociale et votre capacité de développement. Cette décision impactera non seulement vos obligations comptables et administratives, mais aussi votre potentiel de croissance et d’ouverture du capital. Comprendre les nuances de chaque forme juridique permet d’optimiser sa stratégie entrepreneuriale et de sécuriser son projet sur le long terme.
SARL : structure juridique privilégiée pour les PME familiales
La Société à Responsabilité Limitée demeure le choix de prédilection pour de nombreuses entreprises familiales et PME traditionnelles. Cette forme juridique offre un équilibre optimal entre sécurité juridique et simplicité de gestion, particulièrement adaptée aux projets entrepreneuriaux nécessitant plusieurs associés partageant une vision commune.
Capital social minimum de 1 euro et répartition des parts sociales
Contrairement aux idées reçues, la SARL peut être constituée avec un capital social symbolique d’un euro seulement. Cette flexibilité permet aux entrepreneurs de démarrer leur activité sans contrainte financière majeure, tout en conservant la possibilité d’augmenter le capital ultérieurement selon les besoins de développement. La répartition des parts sociales s’effectue proportionnellement aux apports de chaque associé, qu’ils soient en numéraire, en nature ou en industrie.
Le capital peut être libéré progressivement : au minimum 20% lors de la constitution, le solde devant être versé dans les 5 ans. Cette souplesse facilite le lancement d’activités nécessitant des investissements échelonnés dans le temps.
Régime fiscal de l’impôt sur les sociétés et option pour l’IR
Par défaut, la SARL relève de l’impôt sur les sociétés (IS), avec un taux réduit de 15% sur les premiers 42 500 euros de bénéfices pour les entreprises éligibles. Cette imposition au niveau de la société permet une optimisation fiscale intéressante, notamment pour le réinvestissement des bénéfices dans l’activité.
Cependant, les SARL bénéficient d’une option remarquable : le choix pour l’impôt sur le revenu. Cette option, particulièrement avantageuse pour les SARL de famille, permet d’imposer directement les bénéfices au niveau des associés selon leur tranche marginale d’imposition. Cette transparence fiscale peut générer des économies substantielles selon la situation de chaque associé.
Statut du gérant majoritaire versus gérant minoritaire
La distinction entre gérant majoritaire et gérant minoritaire constitue un élément crucial du statut social en SARL. Le gérant majoritaire, détenant plus de 50% des parts sociales, relève du régime des travailleurs non-salariés (TNS) avec des cotisations sociales d’environ 45% de sa rémunération. En contrepartie, il bénéficie d’une plus grande liberté de gestion et peut optimiser sa rémunération globale.
À l’inverse, le gérant minoritaire ou égalitaire bénéficie du statut d’assimilé salarié, avec une protection sociale plus complète mais des charges sociales plus élevées, avoisinant 75% de la rémunération brute. Ce statut hybride permet de concilier protection sociale optimale et flexibilité entrepreneuriale.
Responsabilité limitée des associés et protection du patrimoine personnel
L’un des avantages majeurs de la SARL réside dans la limitation de responsabilité des associés au montant de leurs apports. Cette protection juridique préserve le patrimoine personnel des associés en cas de difficultés de l’entreprise, sous réserve de l’absence de fautes de gestion ou de cautions personnelles.
Cette sécurisation patrimoniale encourage l’entrepreneuriat en limitant les risques financiers personnels. Toutefois, les établissements bancaires exigent souvent des garanties personnelles pour les financements importants, ce qui peut relativiser cette protection dans certains cas.
EURL : entreprise unipersonnelle à responsabilité limitée pour entrepreneurs individuels
L’Entreprise Unipersonnelle à Responsabilité Limitée représente l’option idéale pour les entrepreneurs souhaitant démarrer seuls tout en bénéficiant des avantages d’une structure sociétaire. Cette forme juridique combine la simplicité de gestion de l’entreprise individuelle avec la protection offerte par une société.
Transformation automatique en SARL lors de l’entrée d’un second associé
L’EURL présente une caractéristique unique : sa transformation automatique en SARL dès l’entrée d’un second associé. Cette évolution naturelle facilite le développement de l’entreprise et l’ouverture du capital sans nécessiter de formalités lourdes. Cette flexibilité structurelle accompagne parfaitement la croissance progressive d’une activité.
La transition s’effectue dans la continuité juridique et fiscale, préservant l’historique de l’entreprise et ses engagements contractuels. Cette simplicité administrative constitue un avantage concurrentiel pour les entrepreneurs envisageant une croissance par association.
Régime micro-entreprise et déclaration contrôlée pour l’EURL à l’IR
L’EURL à l’impôt sur le revenu peut bénéficier du régime micro-entreprise sous certaines conditions de chiffre d’affaires. Ce régime ultra-simplifié permet de déclarer uniquement le chiffre d’affaires annuel, avec un abattement forfaitaire pour charges selon l’activité. Les seuils 2024 s’établissent à 188 700 euros pour les activités de vente et 77 700 euros for les prestations de services.
Au-delà de ces seuils, l’EURL bascule automatiquement vers le régime réel d’imposition, nécessitant une comptabilité complète et la production de comptes annuels.
Cette transition graduelle permet d’adapter les obligations comptables à la taille de l’activité
, optimisant ainsi les coûts de gestion administrative.
Statut social de l’associé unique gérant et cotisations TNS
L’associé unique gérant d’une EURL relève obligatoirement du régime TNS (Travailleur Non Salarié), avec des cotisations sociales calculées sur sa rémunération effective. Ces cotisations, d’environ 45% de la rémunération nette, financent la protection sociale de base : maladie, retraite, invalidité-décès et allocations familiales.
Cependant, cette protection peut être complétée par des contrats Madelin (santé, prévoyance, retraite supplémentaire) entièrement déductibles du résultat fiscal. Cette optimisation permet d’améliorer significativement la couverture sociale tout en réduisant l’imposition. Les cotisations minimales, même en l’absence de rémunération, garantissent le maintien des droits sociaux.
Cession de parts sociales et droits d’enregistrement à 3%
La transmission d’une EURL s’effectue par cession de parts sociales, soumise à des droits d’enregistrement de 3% après abattement. Cette fiscalité attractive facilite la transmission de l’entreprise, que ce soit dans un cadre familial ou commercial. L’abattement de 23 000 euros par part cédée réduit considérablement la charge fiscale pour les petites structures.
La procédure de cession nécessite un acte sous seing privé ou authentique, avec parfois clause d’agrément selon les statuts. Cette formalisation protège les intérêts de l’entreprise tout en sécurisant la transaction pour l’acquéreur. La valorisation peut intégrer les éléments corporels et incorporels, notamment la clientèle et le savoir-faire.
SAS : société par actions simplifiée et flexibilité statutaire maximale
La Société par Actions Simplifiée révolutionne l’approche entrepreneuriale par sa liberté contractuelle exceptionnelle. Cette forme juridique moderne attire particulièrement les startups et entreprises innovantes grâce à sa capacité d’adaptation aux besoins spécifiques de chaque projet. La SAS offre une gouvernance sur-mesure et facilite les opérations de croissance externe et de levées de fonds.
Libre répartition du capital en actions et classes d’actions préférentielles
La SAS permet une architecture capitalistique sophistiquée grâce à la création de différentes catégories d’actions. Ces classes d’actions peuvent porter des droits spécifiques : droits de vote renforcés, dividendes prioritaires, droits préférentiels de souscription, ou encore actions de préférence sans droit de vote. Cette flexibilité facilite l’entrée d’investisseurs tout en préservant le contrôle des fondateurs.
La répartition du capital peut également prévoir des mécanismes anti-dilution, des clauses de liquidation préférentielle ou des actions gratuites pour les salariés. Cette ingénierie financière avancée accompagne parfaitement les stratégies de croissance ambitieuses et l’internationalisation des activités.
Président de SAS et régime général de la sécurité sociale
Le président de SAS bénéficie du statut d’assimilé salarié, relevant du régime général de la sécurité sociale. Cette affiliation garantit une protection sociale complète, comparable à celle des salariés : assurance maladie, retraite de base et complémentaire, allocations familiales. Seule l’assurance chômage reste exclue, sauf cotisation volontaire spécifique.
Les cotisations sociales, d’environ 75% de la rémunération brute, financent cette couverture étendue. En contrepartie, le président peut bénéficier de la médecine du travail, des indemnités journalières en cas d’arrêt maladie et d’une retraite calculée sur les meilleurs salaires.
Cette protection sociale optimale sécurise le parcours entrepreneurial
, particulièrement appréciée dans les secteurs à risques.
Pacte d’actionnaires et clauses d’agrément personnalisées
La SAS permet la conclusion de pactes d’actionnaires définissant les relations entre associés au-delà des statuts. Ces accords peuvent prévoir des clauses de sortie (drag along, tag along), des mécanismes d’évaluation, ou encore des engagements de non-concurrence. Cette contractualisation poussée sécurise les relations capitalistiques et anticipe les évolutions futures.
Les clauses d’agrément peuvent être modulées selon les catégories d’actions et les profils d’acquéreurs. Cette personnalisation protège l’entreprise contre les entrées indésirables tout en facilitant les opérations stratégiques. Les statuts peuvent également prévoir des organes de direction spécialisés : directeur général, comité d’audit, conseil de surveillance.
Plus-values de cession d’actions et abattement pour durée de détention
La cession d’actions de SAS bénéficie du régime fiscal des plus-values mobilières, avec un abattement progressif selon la durée de détention. Cet abattement atteint 50% après 2 ans de détention et 65% après 8 ans pour les particuliers. Cette fiscalité incitative encourage l’investissement à long terme et facilite la transmission d’entreprise.
Pour les dirigeants partant à la retraite, un abattement spécifique de 500 000 euros peut s’appliquer sous conditions. Cette optimisation fiscale valorise significativement le patrimoine entrepreneurial et facilite la préparation de la retraite. Les modalités de calcul intègrent les éventuelles réductions de capital et distributions antérieures.
SASU : société par actions simplifiée unipersonnelle pour projets innovants
La Société par Actions Simplifiée Unipersonnelle combine tous les avantages de la SAS avec la simplicité de gestion d’une structure unipersonnelle. Cette forme juridique séduit particulièrement les entrepreneurs technologiques, consultants et créateurs de contenu numérique. La SASU facilite l’évolution vers une SAS multi-associés sans contraintes administratives majeures.
L’associé unique définit librement l’organisation de sa société dans les statuts, pouvant créer des organes de direction adaptés à son activité. Cette liberté contractuelle permet d’anticiper la croissance et de préparer l’arrivée future d’investisseurs. La SASU peut également mettre en place des mécanismes d’intéressement pour les futurs collaborateurs ou partenaires.
Le régime fiscal par défaut à l’IS permet d’optimiser la rémunération globale du dirigeant en combinant salaire et dividendes. Les dividendes versés à l’associé unique ne supportent que les prélèvements sociaux de 17,2%, sans cotisations sociales supplémentaires. Cette optimisation peut générer des économies significatives par rapport aux autres statuts, particulièrement pour les activités à forte marge.
Critères de choix selon l’activité : BTP, conseil, e-commerce et professions libérales
Le secteur du BTP privilégie traditionnellement la SARL pour sa robustesse juridique et la possibilité de répartir les responsabilités entre associés. Les entreprises de construction apprécient la limitation de responsabilité face aux risques inhérents au métier : garanties décennales, accidents de chantier, retards de livraison. La SARL permet également d’intégrer facilement les salariés dans le capital social.
Les activités de conseil orientent naturellement vers la SASU ou l’EURL selon le nombre de fondateurs. Ces formes juridiques conviennent parfaitement aux métiers intellectuels nécessitant peu d’investissements matériels. La SASU facilite particulièrement l’évolution vers des structures de conseil multi-expertises avec entrée progressive de nouveaux associés spécialisés.
L’e-commerce privilégie souvent la SAS pour sa capacité à attirer des investisseurs et à évoluer rapidement. Cette flexibilité s’avère cruciale dans un secteur nécessitant des levées de fonds fréquentes et des pivotements stratégiques rapides. Les mécanismes d’actions préférentielles facilitent l’entrée de business angels et f
onds d’investissement spécialisés.
Les professions libérales réglementées doivent souvent opter pour des structures spécifiques comme les Sociétés d’Exercice Libéral (SEL). Cependant, pour les activités libérales non réglementées, la SASU offre une excellente protection sociale tout en permettant l’optimisation fiscale. Cette flexibilité statutaire s’adapte parfaitement aux besoins évolutifs des professionnels indépendants cherchant à développer leur activité.
Les professions créatives et artistiques trouvent dans la SASU un cadre juridique moderne pour structurer leurs revenus irréguliers. La possibilité de lisser la rémunération et de constituer des réserves facilite la gestion des périodes d’activité variable, caractéristique de ces métiers.
Optimisation fiscale et sociale selon le statut juridique choisi
L’optimisation de la rémunération du dirigeant varie considérablement selon le statut choisi. En SARL avec gérant majoritaire, la stratégie optimal combine rémunération modérée et dividendes, ces derniers étant soumis aux cotisations sociales au-delà de 10% du capital social. Cette approche permet de réduire l’assiette des cotisations tout en préservant une protection sociale de base.
La SASU offre la meilleure optimisation pour les hauts revenus grâce à la combinaison salaire-dividendes. Les dividendes ne supportant que 17,2% de prélèvements sociaux, un dirigeant peut significativement réduire sa charge sociale globale. Cependant, cette optimisation nécessite de maintenir un salaire minimum pour préserver ses droits à la retraite et à la protection sociale.
L’arbitrage entre protection sociale et optimisation fiscale détermine souvent le choix final du statut juridique
Les dispositifs de déduction fiscale varient également selon les formes juridiques. L’EURL à l’IR permet la déduction immédiate des charges professionnelles du revenu imposable, tandis que les sociétés à l’IS peuvent constituer des provisions pour investissements futurs. Cette différence d’approche influence directement la trésorerie et la capacité d’autofinancement de l’entreprise.
La planification successorale intègre également ces considérations fiscales. Les actions de SAS bénéficient d’abattements pour transmission, particulièrement avantageux dans un contexte familial. L’EURL, transformable en SARL, facilite l’intégration progressive des enfants dans l’activité familiale. Cette vision à long terme doit guider le choix initial pour éviter des restructurations coûteuses ultérieures.
Finalement, l’évolution réglementaire constante du droit des sociétés nécessite une veille juridique permanente. Les réformes fiscales peuvent modifier l’attractivité relative de chaque statut, justifiant parfois une transformation de structure. La flexibilité initiale du choix juridique constitue donc un avantage concurrentiel durable pour l’entrepreneur avisé.
L’entrepreneuriat individuel représente aujourd’hui plus de 60% des créations d’entreprises en France, avec près de 815 000 nouvelles immatriculations en 2023. Cette croissance exponentielle s’accompagne d’un défi majeur : maîtriser la complexité administrative sans compromettre le développement de l’activité. Entre les obligations fiscales, la gestion documentaire et le reporting financier, les entrepreneurs individuels consacrent en moyenne 142 jours par an aux tâches administratives, selon l’INSEE. Cette réalité peut rapidement devenir un frein à la croissance, voire conduire à l’abandon de projets prometteurs. La digitalisation offre aujourd’hui des solutions concrètes pour transformer cette contrainte en avantage compétitif.
Comment les entrepreneurs individuels peuvent-ils optimiser leur gestion administrative tout en préservant leur focus sur leur cœur de métier ? La réponse réside dans une approche systémique combinant automatisation intelligente, outils spécialisés et externalisation stratégique.
Automatisation des processus comptables avec sage business cloud et quadratus
L’automatisation comptable représente le premier levier d’optimisation pour les entreprises individuelles. Les solutions cloud modernes permettent de réduire de 75% le temps consacré aux opérations comptables répétitives. Cette transformation digitale s’appuie sur des plateformes intégrées qui centralisent l’ensemble des flux financiers de l’entreprise.
Configuration des flux automatiques de facturation dans sage business cloud accounting
Sage Business Cloud Accounting propose une architecture modulaire particulièrement adaptée aux entrepreneurs individuels. La configuration des flux automatiques commence par la création de modèles de factures personnalisés, intégrant automatiquement les informations légales obligatoires. Le système génère ensuite les factures récurrentes selon une périodicité définie, envoyant automatiquement les documents par email aux clients. Cette automatisation inclut également la gestion des relances progressives, avec escalade automatique selon des règles prédéfinies.
L’intégration native avec les plateformes de paiement permet un suivi en temps réel des encaissements. Chaque paiement reçu déclenche automatiquement la mise à jour du poste client et la génération d’un avoir si nécessaire. Cette approche réduit significativement les erreurs de saisie et optimise le suivi de trésorerie.
Synchronisation bancaire via API avec bankin’ et budget insight
La synchronisation bancaire automatisée constitue un pilier fondamental de la gestion comptable moderne. Les API Bankin’ et Budget Insight permettent une connexion sécurisée avec plus de 400 banques européennes, garantissant une récupération automatique des mouvements bancaires en temps réel. Cette synchronisation élimine la saisie manuelle des écritures bancaires, source majeure d’erreurs comptables.
Le système de catégorisation intelligente analyse automatiquement la nature de chaque transaction, proposant des imputations comptables basées sur l’historique et les règles métier configurées. Cette fonctionnalité permet d’atteindre un taux d’automatisation de 85% des écritures courantes, libérant du temps pour les analyses financières à valeur ajoutée.
Paramétrage des écritures récurrentes et lettrage automatique
Le paramétrage d’écritures récurrentes simplifie considérablement la gestion des charges fixes et des revenus périodiques. Le système peut ainsi automatiser la comptabilisation mensuelle des loyers, assurances, abonnements et autres charges prévisibles. Cette automatisation s’accompagne d’alertes intelligentes en cas de variation anormale des montants habituels.
Le lettrage automatique des comptes clients et fournisseurs optimise le suivi des créances et des dettes. L’algorithme identifie automatiquement les correspondances entre factures et règlements, même en cas de paiements partiels ou groupés. Cette fonctionnalité maintient une vision claire de l’encours client et facilite les relances commerciales ciblées.
Intégration des notes de frais avec expensify et rydoo
L’intégration native avec Expensify et Rydoo révolutionne la gestion des notes de frais pour les entrepreneurs mobiles. Ces solutions utilisent la reconnaissance optique de caractères (OCR) pour extraire automatiquement les informations des justificatifs photographiés. Le système catégorise automatiquement les dépenses selon le plan comptable configuré et vérifie la conformité avec la politique de frais définie.
Cette automatisation s’étend au contrôle de cohérence des dépenses kilométriques via la géolocalisation et aux validations hiérarchiques dématérialisées. L’intégration comptable s’effectue en un clic, générant automatiquement les écritures correspondantes dans le logiciel de comptabilité principal.
Optimisation fiscale et déclarations obligatoires pour micro-entrepreneurs
La fiscalité des entreprises individuelles présente des spécificités complexes qui nécessitent une approche stratégique. Avec plus de 1,7 million de micro-entrepreneurs actifs en France, la maîtrise des dispositifs fiscaux représente un enjeu économique majeur. L’optimisation fiscale légale peut générer une économie moyenne de 15% sur la charge fiscale globale, selon les études du ministère de l’Économie.
Stratégies de basculement entre régime micro-BIC et réel simplifié
Le choix du régime fiscal constitue une décision stratégique majeure pour l’entrepreneur individuel. Le régime micro-BIC offre une simplicité administrative séduisante avec un abattement forfaitaire de 71% pour les activités d’achat-revente et 50% pour les prestations de services. Cependant, ce régime devient moins avantageux lorsque les charges réelles dépassent ces abattements forfaitaires.
L’analyse comparative doit intégrer plusieurs paramètres : niveau de charges déductibles, investissements prévisionnels, évolution du chiffre d’affaires et perspective de développement. Le basculement vers le régime réel simplifié devient pertinent quand les charges réelles représentent plus de 60% des abattements forfaitaires. Cette transition permet la déduction intégrale des frais professionnels, amortissements et charges sociales.
La simulation annuelle des deux régimes fiscaux permet d’identifier le point de basculement optimal et d’anticiper les évolutions réglementaires.
Calcul optimisé des cotisations URSSAF via le simulateur officiel
Le simulateur URSSAF constitue un outil indispensable pour anticiper et optimiser les cotisations sociales. Cet outil officiel intègre l’ensemble des paramètres spécifiques à chaque statut : taux de cotisations, seuils d’exonération, dispositifs d’aide et régimes spécifiques. La simulation prospective permet d’ajuster sa stratégie de revenus pour optimiser le taux effectif de cotisations.
L’optimisation passe notamment par la répartition judicieuse entre rémunération et dividendes pour les entrepreneurs en EIRL, ou par l’étalement des revenus sur plusieurs exercices. La prise en compte des dispositifs d’exonération temporaire, comme l’ACRE, nécessite une planification rigoureuse pour éviter les effets de seuil.
Gestion proactive de la TVA intracommunautaire sur intrastat
Les entreprises individuelles réalisant des échanges intracommunautaires doivent maîtriser les obligations déclaratives spécifiques. Le seuil de 460 000 euros pour les acquisitions et 150 000 euros pour les expéditions déclenche l’obligation de télédéclaration Intrastat. Cette déclaration mensuelle détaille la nature, la valeur et la destination des marchandises échangées.
La gestion proactive implique la mise en place d’un système de suivi automatisé des flux intracommunautaires. L’utilisation d’un ERP intégrant la gestion Intrastat simplifie considérablement ces obligations. La nomenclature douanière doit être correctement renseignée dès la création des fiches produits pour automatiser les déclarations.
Télédéclaration CFE via le portail impots.gouv.fr
La Cotisation Foncière des Entreprises représente un enjeu fiscal significatif pour les entrepreneurs individuels. La télédéclaration annuelle via le portail impots.gouv.fr doit être effectuée avant le 2e jour ouvré suivant le 1er mai. Cette déclaration détaille les éléments d’imposition : surface des locaux, matériel et outillage, effectif salarié.
L’optimisation de la CFE passe par une déclaration précise des éléments d’assiette et l’application des exonérations applicables. Les créateurs d’entreprise bénéficient d’une exonération la première année, sous réserve de respecter les seuils de chiffre d’affaires. La domiciliation intelligente peut également influencer significativement le montant de cette cotisation, les taux variant fortement selon les communes.
Digitalisation documentaire avec solutions DMS spécialisées
La gestion documentaire représente un défi croissant pour les entreprises individuelles, avec une augmentation moyenne de 25% du volume documentaire annuel. Les solutions de Document Management System (DMS) transforment cette contrainte en opportunité d’optimisation opérationnelle. La digitalisation documentaire permet de réduire de 60% le temps consacré à la recherche d’informations et d’améliorer significativement la traçabilité des processus.
Déploiement d’un système GED avec DocuWare ou M-Files
DocuWare et M-Files proposent des approches complémentaires de la Gestion Électronique de Documents. DocuWare privilégie une approche workflow-centrique, idéale pour les processus standardisés comme la validation de factures ou la gestion contractuelle. La plateforme offre des connecteurs natifs avec plus de 500 applications métier, facilitant l’intégration dans l’écosystème existant.
M-Files adopte une philosophie metadata-centrique, organisant les documents selon leur contenu plutôt que leur localisation physique. Cette approche convient particulièrement aux entrepreneurs gérant des projets complexes avec de multiples versions documentaires. L’intelligence artificielle intégrée propose automatiquement les métadonnées appropriées, accélérant significativement l’indexation.
OCR intelligent pour factures fournisseurs via yooz et esker
L’Optical Character Recognition (OCR) intelligent révolutionne le traitement des factures fournisseurs. Yooz et Esker intègrent des algorithmes d’apprentissage automatique qui s’adaptent aux spécificités de chaque fournisseur. Le taux de reconnaissance atteint désormais 95% pour les factures structurées, réduisant drastiquement la saisie manuelle.
Ces solutions extraient automatiquement les informations critiques : numéro de facture, montant, TVA, conditions de paiement. La validation automatique par rapprochement avec les bons de commande et bons de réception accélère le processus d’approbation. L’intégration ERP native permet une comptabilisation automatique respectant le plan comptable configuré.
Archivage légal SAE conforme NF Z42-013
L’archivage électronique légal obéit à des exigences strictes définies par la norme NF Z42-013. Les Systèmes d’Archivage Électronique (SAE) certifiés garantissent l’intégrité, la pérennité et l’accessibilité des documents sur toute leur durée de conservation légale. Cette approche est particulièrement critique pour les documents comptables, contractuels et fiscaux.
Le SAE doit implémenter des mécanismes de traçabilité complète : horodatage qualifié, signature électronique, contrôle d’intégrité périodique. La migration technologique anticipée garantit la lisibilité des documents face à l’obsolescence des formats. Cette infrastructure représente un investissement stratégique pour sécuriser le patrimoine informationnel de l’entreprise.
Workflow de validation électronique avec signature docusign
Docusign s’impose comme référence mondiale de la signature électronique, avec plus de 1 milliard de signatures traitées annuellement. La plateforme propose trois niveaux de signature adaptés aux différents enjeux juridiques : signature électronique simple, avancée et qualifiée. L’intégration native avec les principales solutions CRM et ERP facilite l’adoption dans les processus existants.
Le workflow intelligent automatise la séquence de signatures multiples, gère les rappels automatiques et archive définitivement les documents signés. La géolocalisation et l’authentification renforcée garantissent la valeur probante des actes signés. Cette dématérialisation accélère significativement les cycles contractuels et améliore l’expérience client.
Tableau de bord analytique et reporting KPI métier
L’analytique d’entreprise constitue un facteur différenciant majeur dans un environnement concurrentiel exacerbé. Les entrepreneurs individuels qui maîtrisent leurs indicateurs de performance affichent une croissance moyenne supérieure de 40% à leurs pairs. La construction d’un tableau de bord analytique efficace nécessite une approche méthodologique rigoureuse, alliant vision stratégique et opérationnelle. Cette démarche transforme les données brutes en insights actionnables, permettant des décisions éclairées en temps réel.
La mise en œuvre d’un système de reporting KPI métier commence par l’identification des métriques critiques spécifiques à chaque secteur d’activité. Un consultant indépendant privilégiera les indicateurs de rentabilité client, taux de conversion prospects et délai moyen de paiement. Un artisan se concentrera davantage sur la productivité horaire, taux de rebut et rotation des stocks. Cette personnalisation garantit la pertinence des analyses et optimise la prise de décision.
L’automatisation de la collecte de données représente un enjeu technique majeur pour garantir la fiabilité du reporting. L’intégration d’API natives avec les systèmes opérationnels (CRM, ERP, comptabilité) assure une alimentation continue des tableaux de bord. Cette approche élimine les ressaisies manuelles, sources d’erreurs et de retards. Les connecteurs pré-configurés avec Salesforce, HubSpot ou Zoho facilitent cette intégration technique.
La visualisation des données doit respecter les principes d’ergonomie cognitive pour maximiser l’impact décisionnel. L’utilisation de codes couleurs cohérents, graphiques appropriés selon le type de données et hiérarchisation visuelle optimise la compréhension. Les tableaux de bord adaptatifs s’aj
ustent automatiquement selon le profil utilisateur et le contexte décisionnel, proposant des vues synthétiques pour le pilotage stratégique ou détaillées pour l’analyse opérationnelle.
Les alertes intelligentes constituent un composant essentiel du système de reporting. Ces notifications automatiques détectent les déviations significatives par rapport aux objectifs fixés ou aux tendances historiques. Un seuil de déclenchement paramétrable permet d’identifier rapidement les opportunités d’optimisation ou les risques émergents. Cette proactivité transforme le tableau de bord d’un outil de constat en instrument d’anticipation stratégique.
L’analyse prédictive enrichit considérablement la valeur décisionnelle des tableaux de bord. Les algorithmes de machine learning identifient les patterns récurrents et projettent les tendances futures. Cette approche permet d’anticiper les besoins de trésorerie, planifier les investissements et ajuster proactivement la stratégie commerciale. L’intégration de données externes (indices économiques, saisonnalité sectorielle) affine la précision des projections.
Conformité RGPD et sécurisation des données entrepreneuriales
La protection des données personnelles représente un enjeu juridique et commercial majeur pour les entreprises individuelles. Depuis l’entrée en vigueur du RGPD en mai 2018, plus de 158 000 violations de données ont été notifiées aux autorités européennes, générant des amendes cumulées dépassant 2,8 milliards d’euros. La mise en conformité RGPD nécessite une approche systémique intégrant aspects techniques, organisationnels et juridiques.
La cartographie des traitements de données constitue le prérequis fondamental de la démarche de conformité. Cette analyse exhaustive identifie toutes les données personnelles collectées, leur finalité, leur base légale et leur durée de conservation. Les entrepreneurs individuels traitent généralement des données clients, prospects, fournisseurs et parfois salariés. Chaque catégorie nécessite un traitement spécifique respectant les principes de proportionnalité et de finalité.
L’implémentation technique de la conformité s’appuie sur des mesures de sécurité renforcées. Le chiffrement des données sensibles, l’authentification multi-facteurs et la segmentation réseau constituent les piliers de la sécurité informatique. Les solutions cloud certifiées ISO 27001 et SOC 2 offrent des garanties supplémentaires pour l’hébergement des données critiques. La pseudonymisation et l’anonymisation des données réduisent significativement les risques en cas de violation.
La gestion des droits des personnes concernées nécessite la mise en place de processus formalisés. Les demandes d’accès, rectification, effacement et portabilité doivent être traitées dans un délai maximal d’un mois. L’automatisation de ces processus via des plateformes spécialisées comme OneTrust ou TrustArc simplifie la gestion quotidienne. Ces outils intègrent des workflows de validation et des mécanismes de traçabilité complets.
La formation et la sensibilisation représentent des leviers essentiels de la conformité durable. Les collaborateurs et sous-traitants doivent maîtriser les bonnes pratiques de protection des données. Cette démarche pédagogique s’accompagne de la rédaction d’une politique de confidentialité claire et accessible. Les clauses contractuelles avec les sous-traitants doivent intégrer les obligations RGPD spécifiques.
La conformité RGPD ne constitue pas seulement une obligation légale mais représente un avantage concurrentiel dans la relation client.
L’audit de conformité périodique permet de maintenir le niveau de protection requis face à l’évolution des menaces et des réglementations. Cette démarche d’amélioration continue intègre les retours d’expérience des incidents de sécurité et les évolutions jurisprudentielles. La documentation des mesures mises en œuvre facilite les contrôles des autorités de protection des données et démontre l’engagement de l’entreprise.
Externalisation sélective vers experts-comptables digitaux
L’externalisation comptable connaît une mutation profonde avec l’émergence d’experts-comptables digitaux proposant des services innovants. Cette transformation répond aux attentes des entrepreneurs individuels qui recherchent flexibilité, réactivité et tarification transparente. Les cabinets digitaux affichent des gains de productivité de 40% grâce à l’automatisation, répercutés partiellement sur les tarifs clients.
La sélection d’un expert-comptable digital nécessite l’évaluation de critères spécifiques. La maîtrise des outils cloud constitue un prérequis indispensable pour assurer la fluidité des échanges. Les plateformes collaboratives permettent un suivi en temps réel des dossiers et une communication directe avec l’équipe comptable. Cette approche transparente renforce la confiance mutuelle et optimise la réactivité du service.
Les services à valeur ajoutée distinguent les experts-comptables digitaux de l’offre traditionnelle. L’analyse financière prédictive, le conseil en optimisation fiscale et l’accompagnement dans la digitalisation des processus enrichissent significativement la prestation. Ces cabinets proposent généralement des formations aux outils de gestion et des audits d’organisation personnalisés. Cette approche consultative dépasse le simple traitement comptable pour devenir un véritable partenariat de développement.
La tarification transparente et modulaire représente un avantage compétitif majeur des experts-comptables digitaux. Les forfaits personnalisés selon le volume d’activité éliminent les mauvaises surprises budgétaires. Cette prévisibilité facilite la planification financière de l’entrepreneur individuel. Les options à la carte permettent d’adapter finement les services aux besoins évolutifs de l’entreprise.
L’intégration technologique constitue le cœur de la proposition de valeur des experts-comptables digitaux. Les API natives avec les principaux logiciels de gestion automatisent les flux de données comptables. Cette synchronisation temps réel améliore la qualité des analyses et accélère la production des documents de synthèse. Les tableaux de bord clients offrent une visibilité permanente sur les indicateurs financiers clés.
La transition vers un expert-comptable digital nécessite une conduite du changement structurée. La migration des données historiques, la formation aux nouveaux outils et l’adaptation des processus internes requièrent un accompagnement personnalisé. Les cabinets digitaux proposent généralement des parcours d’onboarding dédiés pour faciliter cette transition. Cette approche méthodologique garantit la continuité du service comptable pendant la phase de migration.
Comment évaluer concrètement l’efficacité de cette transformation digitale ? Les indicateurs de performance permettent de mesurer objectivement les gains obtenus : réduction du temps consacré aux tâches administratives, amélioration de la fiabilité des données financières, accélération des cycles de reporting. Cette mesure quantitative justifie l’investissement dans la digitalisation et guide les évolutions futures du système d’information entrepreneurial.
La création d’une société d’architecture représente un défi complexe qui nécessite une connaissance approfondie des réglementations spécifiques à cette profession libérale. Contrairement à d’autres secteurs d’activité, les architectes doivent naviguer entre les exigences de l’Ordre des Architectes, les contraintes juridiques societaires et les obligations professionnelles particulières. Cette démarche entrepreneuriale, bien qu’exigeante, offre de nombreux avantages en termes de protection patrimoniale, d’optimisation fiscale et de développement commercial. Les récentes évolutions réglementaires ont simplifié certaines procédures tout en renforçant d’autres aspects, notamment en matière d’assurance professionnelle et de responsabilité civile.
Définition du statut juridique et choix de la forme sociétaire pour cabinets d’architecture
Le choix du statut juridique constitue la première étape cruciale dans la création d’une société d’architecture. Cette décision impacte directement la fiscalité, la protection du patrimoine personnel, le régime social du dirigeant et les modalités de gouvernance. Les architectes disposent de plusieurs options, chacune présentant des avantages et des contraintes spécifiques selon leur situation professionnelle et leurs objectifs de développement.
La réglementation impose certaines contraintes particulières aux sociétés d’architecture. Notamment, plus de la moitié du capital social et des droits de vote doit être détenue par des architectes personnes physiques ou par des sociétés d’architecture. Cette exigence vise à préserver l’indépendance professionnelle et à garantir que les décisions stratégiques restent entre les mains de professionnels qualifiés. Par ailleurs, l’objet social doit impérativement être conforme aux activités autorisées par l’Ordre des Architectes.
SARL d’architecture : réglementation spécifique et capital social minimum
La Société à Responsabilité Limitée représente l’une des formes juridiques les plus prisées par les architectes. Elle offre un équilibre optimal entre simplicité de gestion et protection patrimoniale. Le capital social minimum est fixé à un euro symbolique, bien que la pratique recommande un montant plus substantiel pour asseoir la crédibilité financière de la structure. Les associés architectes bénéficient d’une responsabilité limitée à leurs apports, protégeant ainsi leur patrimoine personnel des éventuelles dettes professionnelles.
La gérance d’une SARL d’architecture peut être confiée à un ou plusieurs architectes associés. Le régime fiscal par défaut soumet la société à l’impôt sur les sociétés, avec possibilité d’opter pour le régime des sociétés de personnes sous certaines conditions. Cette flexibilité fiscale permet d’adapter la structure aux évolutions de l’activité et aux objectifs patrimoniaux des associés.
SAS d’architecture : flexibilité statutaire et gouvernance adaptée
La Société par Actions Simplifiée séduit de plus en plus d’architectes grâce à sa souplesse statutaire remarquable. Cette forme sociétaire permet de définir librement les règles de gouvernance, d’organiser la répartition des pouvoirs et d’anticiper les évolutions futures de la société. Les statuts peuvent prévoir des clauses d’agrément sophistiquées, des droits de préemption ou encore des mécanismes de sortie progressive des associés.
Le président de SAS relève du régime général de la Sécurité sociale, offrant une protection sociale étendue mais générant des charges sociales plus importantes qu’en SARL. Cette différence doit être intégrée dans les comparaisons économiques entre les différents statuts. La SAS facilite également l’ouverture du capital à des investisseurs extérieurs ou l’association avec d’autres professions libérales dans le cadre de structures pluridisciplinaires.
SELARL pour architectes : responsabilité limitée et exercice libéral
La Société d’Exercice Libéral à Responsabilité Limitée constitue une option spécialement conçue pour les professions libérales réglementées. Elle combine les avantages de la SARL classique avec des dispositions adaptées à l’exercice libéral. Les associés doivent obligatoirement être des professionnels qualifiés, renforçant ainsi la cohérence technique et déontologique de la structure.
La SELARL permet de bénéficier d’un régime fiscal avantageux, notamment en matière de plus-values de cession de parts sociales. Les bénéfices peuvent être imposés soit à l’impôt sur les sociétés, soit dans la catégorie des bénéfices non commerciaux selon l’option choisie. Cette flexibilité fiscale s’avère particulièrement intéressante pour optimiser la rémunération des associés et la constitution de réserves.
Société d’exercice libéral à responsabilité limitée (SELURL) unipersonnelle
La version unipersonnelle de la SELARL répond aux besoins des architectes souhaitant exercer seuls tout en bénéficiant d’une structure sociétaire. Cette forme juridique offre une protection patrimoniale efficace et une gestion simplifiée puisqu’elle ne nécessite pas de formalisme particulier pour les prises de décision. L’associé unique cumule les fonctions de gérant et d’associé, lui conférant une liberté totale dans la gestion quotidienne.
La SELURL unipersonnelle permet de faire évoluer facilement la structure vers une forme pluripersonnelle en cas d’association future. Cette souplesse d’évolution constitue un avantage considérable pour les jeunes architectes qui anticipent un développement progressif de leur activité. Le régime social du gérant associé unique relève des travailleurs non salariés, générant des charges sociales moins importantes qu’en SAS.
Procédures administratives d’immatriculation auprès de l’ordre des architectes
L’immatriculation auprès de l’Ordre des Architectes constitue une étape obligatoire et préalable à toute création de société d’architecture. Cette procédure vise à vérifier la qualification professionnelle des futurs associés, la conformité de l’objet social et le respect des règles déontologiques. Le processus d’inscription s’avère plus complexe qu’une simple déclaration d’activité, nécessitant la constitution d’un dossier complet et le respect de délais incompressibles.
Les exigences de l’Ordre des Architectes se sont renforcées ces dernières années, notamment en matière de vérification des qualifications et de suivi de la formation continue. Cette évolution répond aux enjeux de qualité et de responsabilité croissants dans le secteur de la construction. Les candidats doivent donc anticiper ces démarches et prévoir un délai suffisant pour leur aboutissement avant le lancement effectif de l’activité.
Dossier d’inscription au conseil national de l’ordre des architectes (CNOA)
Le dossier d’inscription doit être constitué avec un soin particulier car toute pièce manquante ou non conforme entraîne un retard dans le traitement. Les éléments requis incluent les statuts de la société, les justificatifs de qualification de chaque associé architecte, les attestations d’assurance professionnelle et une déclaration sur l’honneur relative au respect des règles déontologiques. Les statuts doivent impérativement mentionner un objet social conforme aux activités autorisées pour les architectes.
La procédure d’instruction varie selon les conseils régionaux mais respecte généralement un délai de deux à trois mois. Ce délai peut être prolongé en cas de demande de pièces complémentaires ou de vérifications particulières. Il convient donc de prévoir cette temporalité dans le planning de création et d’éviter de s’engager auprès de clients avant l’obtention de l’inscription définitive.
Vérification des diplômes HMONP et certification professionnelle
L’Habilitation à la Maîtrise d’Œuvre en son Nom Propre (HMONP) constitue le prérequis indispensable pour exercer la profession d’architecte en tant que dirigeant de société. Cette habilitation, obtenue après le diplôme d’État d’architecte, atteste de la capacité à assumer la responsabilité complète d’une mission architecturale. Sa vérification par l’Ordre s’avère systématique et rigoureuse, excluant toute possibilité de dérogation.
Les diplômes étrangers font l’objet d’une procédure de reconnaissance spécifique, souvent plus longue et complexe. Les titulaires de diplômes européens bénéficient d’une procédure simplifiée grâce aux directives communautaires, tandis que les diplômes extra-européens nécessitent une validation individuelle. Cette disparité de traitement doit être anticipée lors de la constitution d’équipes internationales ou de partenariats avec des architectes étrangers.
Assurance responsabilité civile professionnelle et décennale obligatoire
L’assurance responsabilité civile professionnelle et la garantie décennale constituent des obligations légales incontournables pour tout architecte. Ces couvertures doivent être souscrites avant le début d’activité et maintenues sans interruption tout au long de l’exercice professionnel. Les montants de garantie minimum sont fixés par la réglementation, mais il convient souvent de les adapter en fonction de l’ampleur et de la nature des projets traités.
Les primes d’assurance représentent généralement entre 2 et 5% du chiffre d’affaires d’une société d’architecture, selon le niveau de risque des missions exercées.
Le choix de l’assureur et des conditions de couverture mérite une attention particulière car il impacte directement la pérennité de l’activité. Certains assureurs spécialisés proposent des formules adaptées aux jeunes cabinets, avec des montants de primes progressifs ou des franchises modulées. La négociation de ces contrats doit intégrer les perspectives d’évolution de l’activité et les spécificités techniques des missions envisagées.
Déclaration d’activité auprès du conseil régional de l’ordre des architectes
La déclaration d’activité auprès du conseil régional finalise le processus d’inscription et permet l’obtention du numéro d’identification professionnel. Cette étape administrative conditionne l’autorisation d’exercer et l’utilisation du titre d’architecte. Le conseil régional vérifie la cohérence entre le lieu d’établissement principal de la société et sa zone de compétence territoriale.
Les frais d’inscription varient selon les conseils régionaux mais s’élèvent généralement à quelques centaines d’euros. Ces coûts doivent être intégrés dans le budget de création, au même titre que les autres frais administratifs. La validité de l’inscription est conditionnée au paiement de la cotisation annuelle et au respect des obligations de formation continue.
Rédaction des statuts constitutifs et pacte d’associés architectes
La rédaction des statuts constitue l’acte fondateur de la société d’architecture et détermine son fonctionnement pour les années à venir. Ces documents juridiques doivent concilier les exigences réglementaires spécifiques à la profession, les contraintes du droit des sociétés et les aspirations particulières des associés. Une rédaction minutieuse évite de nombreux conflits futurs et facilite l’évolution de la structure selon les besoins du développement.
Les statuts d’une société d’architecture présentent des spécificités importantes par rapport aux sociétés commerciales classiques. L’objet social doit être strictement délimité aux activités autorisées pour les architectes, excluant notamment les activités de promotion immobilière ou d’entreprise générale. Les clauses d’agrément doivent prévoir les conditions de cession des parts sociales, particulièrement strictes en raison de la réglementation professionnelle.
Le pacte d’associés complète utilement les statuts en organisant les relations entre architectes associés de manière plus flexible et confidentielle. Ce document permet d’anticiper les situations de mésentente, de départ d’un associé ou de transmission de la société. Il peut également prévoir des mécanismes d’évaluation des parts sociales, des clauses de non-concurrence ou encore des modalités de répartition des honoraires spécifiques à certains types de missions.
La validation des statuts par l’Ordre des Architectes intervient avant l’immatriculation de la société. Cette procédure vise à s’assurer de la conformité de l’objet social et du respect des règles professionnelles. Les délais de validation varient selon les conseils régionaux mais nécessitent généralement plusieurs semaines. Il convient donc d’initier cette démarche le plus tôt possible dans le processus de création pour éviter tout retard dans l’immatriculation.
Formalités de création au centre de formalités des entreprises (CFE)
Le Centre de Formalités des Entreprises centralise désormais l’ensemble des démarches administratives liées à la création d’entreprise, remplaçant progressivement les anciens guichets spécialisés. Cette évolution simplifie théoriquement les procédures mais nécessite une attention particulière aux spécificités des professions réglementées. Le CFE compétent pour les architectes est généralement celui de la Chambre de Commerce et d’Industrie, sauf cas particuliers selon la forme juridique choisie.
La dématérialisation progressive des formalités administrative transforme l’approche traditionnelle de la création d’entreprise. Les plateformes numériques permettent un traitement plus rapide des dossiers mais exigent une maîtrise technique que tous les créateurs ne possèdent pas forcément. L’accompagnement par un professionnel du droit ou de la comptabilité peut s’avérer judicieux pour sécuriser ces démarches cruciales.
Dépôt du capital social en banque et obtention du certificat de dépôt
Le dépôt du capital social constitue une étape préalable obligatoire à l’immatriculation de la société. Les fonds doivent être versés sur un compte bloqué ouvert au nom de la société en formation, auprès d’une banque, d’un notaire ou de la Caisse des Dépôts et Consignations. Le certificat de dépôt délivré atteste de la réalité des apports et permet de poursuivre les formalités de création.
Le choix de l’établissement dépositaire mérite réflexion car il conditionnera souvent la future relation bancaire de la société. Les banques proposent généralement des offres dédiées aux professions libérales, incluant des services spécialisés comme la gestion des comptes clients ou le financement des équipements professionnels. La négociation des conditions bancaires peut s’effectuer dès cette étape pour optimiser les coûts futurs de
fonctionnement.
Publication de l’avis de constitution dans un journal d’annonces légales
La publication d’un avis de constitution dans un journal d’annonces légales constitue une obligation légale incontournable pour toute création de société d’architecture. Cette formalité de publicité vise à informer les tiers de la naissance juridique de la nouvelle entité et de ses caractéristiques essentielles. L’avis doit mentionner précisément la dénomination sociale, la forme juridique, le montant du capital social, l’adresse du siège social et l’objet social de la société.
Le choix du journal d’annonces légales doit respecter les critères de compétence territoriale, généralement déterminés par le lieu du siège social. Les tarifs de publication varient selon les journaux et les régions, oscillant entre 150 et 300 euros pour une société d’architecture standard. Cette dépense, bien que modeste, doit être budgétisée dès la phase de préparation du projet de création.
L’attestation de parution délivrée par le journal constitue une pièce justificative indispensable pour le dossier d’immatriculation. Cette attestation doit être jointe au formulaire de déclaration de création dans un délai généralement limité à un mois après la parution. Le non-respect de cette obligation peut entraîner le refus d’immatriculation et retarder significativement le lancement de l’activité.
Demande d’immatriculation au registre du commerce et des sociétés (RCS)
L’immatriculation au Registre du Commerce et des Sociétés officialise l’existence juridique de la société d’architecture et lui confère la personnalité morale. Cette étape cruciale nécessite la constitution d’un dossier complet incluant les statuts définitifs, l’attestation de parution de l’avis de constitution, le certificat de dépôt des fonds et les justificatifs d’inscription à l’Ordre des Architectes. Le formulaire M0 doit être rempli avec une attention particulière, notamment concernant l’activité principale et les codes APE correspondants.
Les délais d’immatriculation varient selon les greffes des tribunaux de commerce mais s’établissent généralement entre une et trois semaines pour les dossiers complets. Cette variabilité géographique doit être anticipée lors de la planification du lancement commercial, particulièrement dans les régions où la charge de travail des greffes est importante. Certains greffes proposent désormais des procédures accélérées moyennant des frais supplémentaires.
Les frais d’immatriculation au RCS s’élèvent à environ 37,45 euros pour les sociétés commerciales, auxquels s’ajoutent les frais de CFE variant selon les départements.
La vérification préalable de la disponibilité de la dénomination sociale évite les rejets pour cause d’homonymie. Cette recherche peut s’effectuer gratuitement sur le site de l’INPI ou moyennant des frais auprès d’organismes spécialisés. Une dénomination déjà utilisée dans le même secteur d’activité peut entraîner des complications juridiques ultérieures, même si l’immatriculation initiale est acceptée.
Obtention du numéro SIRET et code APE 7111Z architecture
L’attribution du numéro SIRET par l’INSEE constitue l’aboutissement des formalités administratives de création. Ce numéro d’identification unique permet à la société d’exercer légalement son activité et d’accomplir toutes ses obligations déclaratives. Le code APE 7111Z « Activités d’architecture » est automatiquement attribué aux sociétés dont l’objet social correspond aux missions traditionnelles des architectes.
La réception des différents documents officiels (extrait Kbis, certificat INSEE, notifications diverses) s’échelonne généralement sur plusieurs semaines après l’immatriculation. Ces délais administratifs doivent être intégrés dans le planning de démarrage pour éviter toute interruption dans les premières démarches commerciales. La digitalisation progressive des procédures tend à accélérer ces délais mais peut générer des dysfonctionnements temporaires.
L’activation des différents comptes administratifs (impôts, URSSAF, caisses de retraite) découle automatiquement de l’immatriculation mais nécessite parfois des démarches complémentaires. Les architectes relèvent d’un régime social spécifique avec affiliation à la CIPAV pour la retraite et au régime général pour l’assurance maladie. Cette complexité administrative justifie souvent le recours à un expert-comptable spécialisé dans les professions libérales.
Mise en conformité réglementaire et obligations post-création
La création effective de la société d’architecture n’épuise pas les obligations réglementaires des architectes associés. Au contraire, de nombreuses démarches complémentaires doivent être accomplies dans les mois suivant l’immatriculation pour assurer la conformité totale de la structure. Ces obligations post-création concernent tant les aspects professionnels spécifiques aux architectes que les contraintes générales applicables aux sociétés commerciales.
Le respect de ces obligations conditionne la pérennité de l’activité et la préservation de la réputation professionnelle. Les manquements peuvent entraîner des sanctions disciplinaires de l’Ordre des Architectes, des pénalités fiscales ou sociales, voire la remise en cause de l’autorisation d’exercer. Une approche méthodique et anticipée de ces contraintes évite des complications ultérieures souvent plus coûteuses à résoudre.
L’évolution constante de la réglementation professionnelle et fiscale impose une veille juridique permanente. Les architectes doivent notamment suivre les modifications du code de déontologie, les évolutions des normes techniques et les changements de réglementation sociale. Cette vigilance peut être déléguée à des conseils spécialisés mais reste sous la responsabilité des dirigeants de la société.
La mise en place de procédures internes structurées facilite le respect des obligations récurrentes. Un calendrier des échéances administratives, fiscales et professionnelles permet d’anticiper les démarches et d’éviter les oublis préjudiciables. Cette organisation préventive s’avère particulièrement importante dans les premières années d’exercice, période où les dirigeants doivent gérer simultanément le développement commercial et la consolidation administrative.
L’accompagnement par des professionnels du conseil (experts-comptables, avocats spécialisés, consultants en organisation) représente souvent un investissement rentable pour sécuriser ces aspects réglementaires. Ces intervenants apportent leur expertise technique et libèrent du temps pour les architectes, leur permettant de se concentrer sur leur cœur de métier. Le choix de ces partenaires doit privilégier la connaissance spécifique des contraintes architecturales plutôt que l’approche généraliste.
Le marché du design graphique connaît une croissance exceptionnelle, stimulé par la digitalisation des entreprises et l’importance croissante de l’identité visuelle dans un environnement concurrentiel saturé. Selon une étude récente d’IBISWorld, le secteur du design graphique représente plus de 15 milliards d’euros en Europe, avec une progression annuelle de 3,2%. Cette dynamique s’explique par le fait que 94% des premières impressions sont liées au design visuel, rendant la création de logos et d’identités visuelles plus stratégique que jamais pour les entreprises de toutes tailles.
L’entrepreneuriat dans le domaine du logo design offre des opportunités considérables, notamment grâce à l’évolution des outils numériques et l’accessibilité des plateformes de création. Cependant, réussir dans ce secteur nécessite bien plus qu’une simple maîtrise technique : il faut comprendre les enjeux business, développer une expertise métier pointue et construire une stratégie commerciale efficace.
Étude de marché et analyse concurrentielle dans le secteur du design graphique
L’analyse du marché du design graphique révèle un écosystème complexe où coexistent différents acteurs, des freelances indépendants aux grandes agences internationales. Cette diversité d’acteurs crée autant d’opportunités que de défis pour les nouveaux entrants. Le marché français du design graphique emploie plus de 35 000 professionnels, générant un chiffre d’affaires annuel de 2,8 milliards d’euros selon les dernières données de l’INSEE.
La demande pour les services de création de logos et d’identités visuelles s’intensifie particulièrement dans trois segments : les startups technologiques en quête de différenciation, les PME locales digitalisant leur présence, and les entreprises e-commerce cherchant à renforcer leur crédibilité. Cette segmentation offre des niches spécialisées où l’expertise sectorielle devient un avantage concurrentiel décisif.
Analyse des tarifs pratiqués par 99designs, fiverr et upwork pour les créations de logos
L’étude comparative des plateformes de freelancing révèle des écarts tarifaires significatifs qui reflètent différents positionnements qualité-prix. Sur Fiverr, les créations de logos oscillent entre 5€ et 500€, avec une moyenne autour de 45€. Cette fourchette attire principalement une clientèle budget-conscious, souvent constituée de micro-entrepreneurs et de particuliers.
À l’inverse, 99designs positionne ses prestations entre 200€ et 2 500€, ciblant des entreprises plus matures recherchant une expertise professionnelle. Upwork présente une structure tarifaire hybride, avec des projets allant de 50€ à 1 200€, permettant aux designers de moduler leurs tarifs selon leur expertise et la complexité du projet. Ces données révèlent l’importance du positionnement stratégique dans la définition de votre grille tarifaire.
Identification des niches rentables : startups tech, PME locales et e-commerce
Les startups technologiques représentent un segment particulièrement lucratif, avec des budgets moyens de 3 000€ à 15 000€ pour une identité visuelle complète. Ces entreprises valorisent l’innovation visuelle et sont prêtes à investir dans un design différenciant. Leur culture du growth hacking les rend également plus réceptives aux approches créatives audacieuses.
Les PME locales constituent un marché stable et récurrent, avec des budgets généralement compris entre 800€ et 3 500€. Bien que moins spectaculaires, ces clients offrent une relation commerciale durable et génèrent souvent du bouche-à-oreille qualifié. Le secteur e-commerce, quant à lui, présente des besoins spécifiques liés à l’optimisation de la conversion, justifiant des tarifs premium pour une expertise en UX/UI design.
Benchmark des portfolios de paula scher, michael bierut et david airey
L’analyse des portfolios de référence révèle des approches distinctes mais complémentaires du design d’identité. Paula Scher privilégie une approche typographique audacieuse, transformant les lettres en éléments visuels expressifs. Ses créations pour le Public Theater ou Citi Bank illustrent comment la typographie peut devenir le cœur d’une identité visuelle mémorable.
Michael Bierut adopte une philosophie plus conceptuelle, où chaque élément graphique porte une signification stratégique. Ses identités pour Hillary Clinton ou MIT Media Lab démontrent l’importance de la recherche préalable et de la compréhension des enjeux business. David Airey, spécialiste des identités pour PME, prouve qu’excellence créative et accessibilité tarifaire peuvent coexister dans une approche pragmatique du design.
Cartographie des besoins clients selon les secteurs d’activité
Chaque secteur d’activité présente des codes visuels spécifiques et des attentes particulières en matière d’identité visuelle. Le secteur financier privilégie la sobriété et la confiance, avec une prédominance des couleurs bleues et des typographies sérif. Les entreprises technologiques recherchent la modernité et l’innovation, favorisant les couleurs vives et les typographies sans-sérif.
Le domaine de la santé exige transparence et rassurance, conduisant à l’utilisation fréquente du vert et du blanc. L’industrie du luxe mise sur l’élégance et l’exclusivité, avec des palettes chromatiques épurées et des typographies raffinées. Cette compréhension sectorielle permet d’adapter votre approche créative aux attentes implicites de chaque marché cible.
Développement des compétences techniques en identité visuelle
La maîtrise technique constitue le fondement de toute pratique professionnelle en design d’identité visuelle. Au-delà des outils, il s’agit de développer une vision globale qui intègre les contraintes techniques, les enjeux marketing et les objectifs business. Les designers les plus performants combinent expertise créative et compréhension strategique , leur permettant de proposer des solutions qui dépassent les simples considérations esthétiques.
L’évolution rapide des outils numériques et des supports de communication impose une veille technologique constante. Les logiciels évoluent, les formats se multiplient, et les contraintes techniques se complexifient avec l’émergence de nouveaux supports digitaux. Cette réalité technique influence directement la conception des identités visuelles, qui doivent désormais fonctionner sur une multitude de supports, du print traditionnel aux interfaces mobiles.
Maîtrise d’adobe creative suite : illustrator, photoshop et InDesign
Adobe Illustrator demeure l’outil de référence pour la création vectorielle, particulièrement adapté au design de logos et d’éléments graphiques. Sa capacité à générer des fichiers vectoriels évolutifs en fait un incontournable pour créer des identités déclinables sur tous supports. La maîtrise avancée d’Illustrator inclut la compréhension des outils de pathfinder, la gestion des couleurs CMJN/RVB, et l’optimisation des exports pour différents usages.
Photoshop complète cette expertise pour le traitement d’images et les créations bitmap. Son utilisation dans l’identité visuelle concerne principalement les mockups, les retouches photographiques et les effets spéciaux. InDesign intervient dans la création des supports de communication dérivés : plaquettes, rapports annuels, présentations corporate. La synergie entre ces trois logiciels permet de gérer l’intégralité du processus créatif, de la conception à la finalisation des livrables .
Apprentissage de figma et sketch pour le design d’interface
Figma révolutionne la collaboration en design grâce à son approche cloud-native et ses fonctionnalités de travail collaboratif en temps réel. Cet outil devient indispensable pour les projets d’identité numérique, permettant de concevoir et tester les déclinaisons digitales directement dans l’environnement de création. Ses composants réutilisables facilitent la création de design systems cohérents.
Sketch, historiquement populaire sur macOS, excelle dans la création d’interfaces utilisateur et de prototypes interactifs. Bien que Figma gagne en popularité, Sketch conserve des fonctionnalités avancées appréciées par de nombreux designers expérimentés. L’apprentissage de ces outils élargit considérablement vos possibilités d’intervention sur les projets d’identité digitale, segment en forte croissance.
Formation aux principes de la théorie des couleurs et psychologie chromatique
La théorie des couleurs dépasse largement les considérations esthétiques pour intégrer des dimensions psychologiques et culturelles complexes. Le cercle chromatique de Johannes Itten reste une référence, mais son application moderne nécessite une compréhension des nuances culturelles et sectorielles. Par exemple, le rouge évoque la passion en Occident mais peut signifier la chance en Asie, influençant directement les stratégies de communication internationale.
La psychologie chromatique étudie l’impact émotionnel des couleurs sur les comportements d’achat et la perception de marque. Des études récentes démontrent que 85% des consommateurs basent leurs décisions d’achat sur la couleur, et que la cohérence chromatique augmente de 80% la reconnaissance de marque. Ces données transforment le choix des couleurs en décision stratégique, nécessitant une approche scientifique rigoureuse .
Techniques de typographie et sélection de polices corporatives
La typographie corporate nécessite une compréhension approfondie de l’histoire des caractères et de leur symbolique. Chaque famille typographique véhicule des codes implicites : les serifs évoquent tradition et sérieux, les sans-serifs suggèrent modernité et accessibilité, les scripts apportent humanité et créativité. Cette connaissance permet de faire des choix typographiques cohérents avec le positionnement de marque souhaité.
La sélection d’une police corporate implique également des considérations techniques : lisibilité à différentes tailles, disponibilité des graisses, support des langues internationales, coût des licences. Les foundries comme Monotype, Adobe Fonts ou Google Fonts offrent des solutions adaptées à différents budgets et contraintes techniques. L’expertise typographique se mesure à la capacité de concilier esthétique et pragmatisme dans ces choix stratégiques.
Création de chartes graphiques complètes et guidelines de marque
Une charte graphique professionnelle dépasse la simple documentation des éléments visuels pour devenir un outil de management de marque. Elle doit anticiper tous les cas d’usage possibles et fournir des règles claires pour maintenir la cohérence visuelle dans le temps. Les sections indispensables incluent les déclinaisons du logo, les palettes chromatiques avec références précises, les règles typographiques, et les exemples d’applications.
Les guidelines modernes intègrent également les spécificités digitales : formats d’écran, contraintes d’accessibilité, animations de marque, comportement sur les réseaux sociaux. Cette approche globale nécessite une vision systémique du design, où chaque élément s’inscrit dans un écosystème visuel cohérent . La qualité d’une charte graphique se mesure à sa capacité à maintenir la cohérence de marque même lorsqu’elle est appliquée par des tiers.
Stratégies de positionnement et différenciation concurrentielle
Le positionnement dans le secteur du design graphique nécessite une réflexion stratégique approfondie qui dépasse les considérations purement créatives. Face à une concurrence internationale accrue et à la démocratisation des outils de création, la différenciation devient cruciale pour assurer la viabilité économique de votre entreprise. L’analyse des leaders du marché révèle que les designers les plus performants développent des expertises de niche qui leur permettent de justifier des tarifs premium.
Trois axes de différenciation principaux émergent de l’analyse concurrentielle : la spécialisation sectorielle, l’innovation méthodologique, et la proposition de valeur unique. La spécialisation sectorielle consiste à développer une expertise approfondie dans un domaine d’activité spécifique, permettant de mieux comprendre les enjeux business et de proposer des solutions plus pertinentes. L’innovation méthodologique implique de développer des processus créatifs originaux ou d’intégrer des technologies émergentes. La proposition de valeur unique combine plusieurs éléments distinctifs pour créer un positionnement difficilement copiable.
Le succès dans le design d’identité visuelle repose moins sur le talent artistique que sur la capacité à transformer les enjeux business en solutions visuelles pertinentes et mémorables.
L’étude des stratégies gagnantes révèle l’importance du storytelling professionnel dans la construction de votre positionnement. Les clients n’achètent pas seulement un logo, mais une vision, une approche, une garantie de résultat. Votre positionnement doit donc raconter une histoire cohérente qui connecte votre expertise, vos valeurs et les bénéfices clients. Cette narration devient particulièrement importante dans un secteur où l’évaluation de la qualité reste subjective et où la confiance joue un rôle déterminant dans les décisions d’achat.
Mise en place d’une structure juridique et administrative optimale
Le choix de la structure juridique pour une entreprise de design graphique influence directement votre fiscalité, vos responsabilités et vos possibilités de développement. L’auto-entrepreneuriat séduit par sa simplicité administrative, mais présente des limites de chiffre d’affaires (176 200€ en 2024) et des contraintes fiscales qui peuvent devenir pénalisantes. Cette formule convient principalement aux démarrages d’activité ou aux compléments de revenus.
L’EURL ou la SASU offrent une protection patrimoniale et une flexibilité fiscale supérieures, notamment avec l’option IS qui permet l’optimisation de la rémunération dirigeant. Ces structures supportent mieux la croissance et facilitent l’intégration d’associés ou d’investisseurs. Le coût de création (environ 200€) et la complexité comptable accrue sont compensés par les avantages fiscaux dès que le chiffre d’affaires dépasse 50 000€ annuels.
La protection de la propriété intellectuelle constitue un enjeu majeur pour les créateurs de logos et d’identités visuelles. Le dépôt de vos créations à l’INPI (Institut National de la Propriété Industrielle) protège vos droits d’auteur et facilite les recours en cas de contrefaçon. Cette démarche, qui coûte environ 230€ par dépôt, devient particulièrement importante lorsque vous développez des concepts innovants ou des signatures visuelles distinctives.
L’assurance responsabilité civile professionnelle, obligatoire dans certaines configurations, couvre les dommages liés à vos prestations. Les tarifs oscillent entre 200€ et 800€ annuels selon votre chiffre d’affaires et vos activités. Cette protection devient indispensable lorsque vous intervenez sur des projets à fort enjeu économique, où une erreur de conception pourrait entraîner des préjudices financiers importants pour votre client.
Développement d’un portfolio professionnel et stratégie marketing digitale
Un portfolio de qualité professionnelle constitue votre principal outil commercial dans le secteur du design graphique. Au-delà de la simple vitrine créative, il doit démontrer votre capacité à résoudre des problématiques business complexes à travers le design. Les portfolios les plus performants intègrent une dimension storytelling stratégique qui contextualise chaque projet et explicite la démarche créative adoptée.
La structure d’un portfolio efficace combine présentation des réalisations, explication des enjeux clients, et démonstration des résultats obtenus. Chaque projet présenté doit inclure le brief initial, les contraintes rencontrées, la solution proposée, et les métriques d’impact quand elles sont disponibles. Cette approche narrative transforme votre portfolio en outil de conviction commerciale, facilitant la projection du prospect dans une collaboration future.
Création d’un site vitrine optimisé avec WordPress ou webflow
WordPress demeure la solution la plus versatile pour créer un site portfolio professionnel, avec des thèmes spécialisés comme Oshine, Bridge ou Kalium qui offrent des fonctionnalités adaptées aux créatifs. La flexibilité de WordPress permet une personnalisation poussée et l’intégration d’outils marketing avancés comme Google Analytics, Search Console, ou des solutions de lead generation.
Webflow séduit par son approche visuelle du développement web et ses capacités d’animation avancées, particulièrement appréciées dans le milieu créatif. Ses fonctionnalités CMS facilitent la gestion du portfolio et permettent des mises à jour régulières sans compétences techniques. Le coût mensuel (entre 12€ et 36€) est compensé par la qualité visuelle et les performances techniques optimales obtenues.
L’optimisation technique de votre site influence directement votre visibilité et votre crédibilité professionnelle. Les temps de chargement doivent être inférieurs à 3 secondes, le responsive design parfaitement maîtrisé, et l’expérience utilisateur fluide sur tous supports. Ces critères techniques deviennent des facteurs de différenciation dans un secteur où l’excellence visuelle est attendue.
Référencement SEO local et stratégie de contenu spécialisé
Le référencement local représente un levier crucial pour capter les entreprises de votre région géographique. L’optimisation de votre fiche Google My Business, associée à une stratégie de mots-clés localisés (« création logo Lyon », « designer graphique Marseille »), améliore significativement votre visibilité dans les recherches de proximité. Les avis clients positifs renforcent votre crédibilité et influencent directement votre classement local.
La création de contenu spécialisé positionne votre expertise et génère du trafic qualifié. Des articles sur « les tendances du design logo 2024 », « comment choisir sa palette de couleurs corporate », ou « erreurs à éviter dans la création d’identité visuelle » démontrent votre maîtrise technique et attirent des prospects en phase de réflexion. Cette approche content marketing nécessite une publication régulière (2 à 4 articles mensuels) pour maintenir l’engagement et l’autorité SEO.
L’analyse des mots-clés sectoriels révèle des opportunités de positionnement sur des requêtes spécifiques moins concurrentielles. Les termes longue traîne comme « création identité visuelle startup fintech » ou « refonte logo entreprise BTP » présentent un volume de recherche plus faible mais une intention commerciale plus forte, facilitant la conversion des visiteurs en prospects qualifiés.
Présence sur behance, dribbble et instagram pour la visibilité créative
Behance, propriété d’Adobe, constitue la plateforme de référence pour présenter vos créations à une communauté professionnelle internationale. La publication régulière de case studies détaillées, enrichies de mockups de qualité, génère de la visibilité organique et attire l’attention de potentiels collaborateurs. Les projets populaires bénéficient d’une exposition amplifiée grâce à l’algorithme de recommandation de la plateforme.
Dribbble privilégie la qualité créative et fonctionne sur un système d’invitation qui maintient un niveau d’exigence élevé. Cette sélectivité renforce la valeur perçue de votre présence sur la plateforme et facilite le networking avec des designers reconnus. L’abonnement Pro (12$/mois) offre des fonctionnalités avancées comme la recherche d’emploi et les outils de promotion de portfolio.
Instagram nécessite une approche différente, axée sur le storytelling visuel et l’engagement communautaire. La publication de work-in-progress, de behind-the-scenes, et d’insights créatifs humanise votre marque personnelle et crée une connexion émotionnelle avec votre audience. L’utilisation stratégique des hashtags sectoriels (#logodesign, #brandidentity, #visualidentity) étend votre portée organique vers des prospects potentiels.
Networking professionnel et partenariats avec les agences de communication
Le networking dans l’industrie créative repose sur la construction de relations authentiques plutôt que sur la prospection commerciale directe. Les événements professionnels comme les conférences design, les meetups créatifs, ou les salons marketing offrent des opportunités de rencontres qualifiées. La participation active à ces événements, en tant qu’intervenant ou organisateur, renforce votre visibilité et votre crédibilité professionnelle.
Les partenariats avec les agences de communication créent des flux de projets réguliers et diversifiés. Ces collaborations B2B permettent d’accéder à des budgets plus importants et des projets plus complexes, tout en bénéficiant de l’expertise complémentaire des équipes marketing et stratégiques. La négociation de ces partenariats nécessite une approche win-win où votre expertise design renforce l’offre globale de l’agence.
La création d’un réseau de freelances complémentaires (développeurs, copywriters, photographes) facilite la réponse à des appels d’offres complexes nécessitant des compétences multiples. Cette approche collaborative avec des studios combinant graphisme et impression permet de proposer des solutions complètes préservant votre indépendance. La formalisation de ces partenariats par des accords de collaboration assure une répartition claire des responsabilités et des revenus.
Gestion opérationnelle et développement commercial
La transition d’une activité freelance vers une entreprise structurée nécessite la mise en place de processus opérationnels robustes. L’industrialisation de votre méthode créative, sans pour autant sacrifier la qualité, devient cruciale pour maintenir la rentabilité lors de la montée en charge. Cette standardisation inclut la création de templates de présentation, de grilles tarifaires modulaires, et de processus de validation clients optimisés.
La gestion de projet professionnelle implique l’utilisation d’outils collaboratifs comme Monday, Asana, ou Notion pour coordonner les étapes créatives, suivre les validations, et respecter les délais. Ces plateformes facilitent la communication client et réduisent les allers-retours chronophages. L’intégration d’outils de time-tracking comme Toggl ou Harvest permet d’analyser la rentabilité réelle de chaque projet et d’optimiser vos méthodes de travail.
Le développement commercial systematique remplace progressivement l’approche opportuniste des débuts d’activité. La mise en place d’un CRM (Customer Relationship Management) structure votre prospection et améliore le suivi des opportunités commerciales. Des solutions comme Pipedrive, HubSpot, ou Salesforce offrent des fonctionnalités adaptées aux besoins des entreprises créatives, intégrant gestion des prospects, suivi des projets, et facturation automatisée.
La pérennité d’une entreprise de design repose sur l’équilibre entre excellence créative et rigueur business : les meilleurs designers sont souvent ceux qui maîtrisent autant les enjeux esthétiques que les contraintes économiques.
L’analyse régulière de vos métriques business guide les décisions stratégiques et identifie les leviers d’amélioration. Le taux de conversion des prospects, le panier moyen par client, le taux de recommandation, et la récurrence des commandes constituent des indicateurs clés de performance. Cette approche data-driven transforme votre intuition créative en stratégie commerciale mesurable et optimisable dans le temps.
La création d’une entreprise en ligne est devenue une option attrayante pour de nombreux entrepreneurs. Elle offre une flexibilité sans précédent, des coûts réduits et un potentiel de croissance important. Dans un monde de plus en plus connecté, lancer une activité sur Internet permet de toucher un large public tout en bénéficiant d’une structure agile et adaptable. Cette approche moderne de l’entrepreneuriat répond aux besoins d’une économie en constante évolution, où la rapidité et l’innovation sont essentielles.
Avantages d’une entreprise en ligne
Les entreprises en ligne présentent de nombreux atouts par rapport aux modèles traditionnels. Elles permettent une plus grande souplesse opérationnelle et offrent des opportunités uniques pour se développer rapidement. Examinons en détail les principaux avantages de ce type d’activité.
Flexibilité des horaires de travail
L’un des avantages les plus appréciés d’une entreprise en ligne est la liberté qu’elle offre en termes d’organisation du temps de travail. Vous pouvez gérer votre activité à toute heure du jour ou de la nuit, selon vos préférences et votre rythme de vie. Cette flexibilité permet de mieux concilier vie professionnelle et vie personnelle, un facteur de plus en plus important pour de nombreux entrepreneurs.
De plus, la possibilité de travailler depuis n’importe quel endroit disposant d’une connexion Internet ouvre de nouvelles perspectives. Que vous soyez chez vous, dans un café ou en voyage, votre entreprise reste opérationnelle. Cette mobilité accrue peut significativement améliorer votre qualité de vie et votre productivité.
Réduction des coûts d’exploitation
Une entreprise en ligne nécessite généralement moins d’investissements initiaux qu’une entreprise traditionnelle. L’absence de locaux physiques élimine les coûts de location, d’entretien et d’équipement associés à un espace de travail traditionnel. Les frais généraux sont considérablement réduits, ce qui permet de consacrer plus de ressources au développement de l’activité elle-même.
Par ailleurs, les outils numériques modernes offrent des solutions abordables pour gérer de nombreux aspects de l’entreprise, de la comptabilité au marketing. Ces solutions logicielles peuvent remplacer efficacement le besoin d’embaucher du personnel supplémentaire dans les premières phases de croissance.
Accès à un marché mondial
Une entreprise en ligne n’est pas limitée par des frontières géographiques. Vous pouvez toucher des clients du monde entier, 24 heures sur 24, 7 jours sur 7. Cette portée internationale ouvre des perspectives de croissance considérables et permet de diversifier sa clientèle pour réduire les risques liés à la dépendance à un marché local.
De plus, les plateformes de commerce électronique et les réseaux sociaux offrent des outils puissants pour cibler précisément votre audience, quel que soit son emplacement. Cette capacité à atteindre des niches spécifiques à l’échelle mondiale peut être un avantage concurrentiel majeur.
L’entreprise en ligne représente l’avenir de l’entrepreneuriat, offrant une flexibilité et une portée inégalées dans l’histoire du commerce.
Étapes pour lancer votre entreprise en ligne
Créer une entreprise en ligne nécessite une approche méthodique et réfléchie. Bien que le processus puisse sembler moins complexe que pour une entreprise traditionnelle, il requiert néanmoins une planification soigneuse et une exécution précise. Voici les étapes essentielles pour démarrer votre activité sur Internet.
Choisir votre niche et votre offre
La première étape cruciale consiste à identifier une niche de marché spécifique et à définir une offre de produits ou de services qui répond à un besoin réel. Une recherche approfondie du marché est essentielle pour comprendre les demandes des consommateurs, analyser la concurrence et identifier les opportunités inexploitées.
Posez-vous des questions telles que : Quel problème votre entreprise va-t-elle résoudre ? Qu’est-ce qui rend votre offre unique ? Comment vous démarquez-vous de la concurrence ? La réponse à ces questions vous aidera à affiner votre proposition de valeur et à créer une offre attrayante pour votre public cible.
Créer votre site web professionnel
Votre site web est la vitrine de votre entreprise en ligne. Il doit être professionnel, facile à naviguer et optimisé pour les moteurs de recherche. Vous pouvez choisir entre plusieurs options pour créer votre site :
- Utiliser une plateforme de création de site web comme WordPress ou Wix
- Faire appel à un développeur web professionnel
- Créer vous-même votre site si vous avez des compétences en développement web
Quel que soit votre choix, assurez-vous que votre site soit responsive (adapté aux mobiles) et qu’il reflète l’identité de votre marque. N’oubliez pas d’inclure des pages essentielles telles que « À propos », « Contact » et une politique de confidentialité.
Mettre en place une stratégie marketing
Une fois votre site web créé, il est crucial de mettre en place une stratégie marketing efficace pour attirer des visiteurs et les convertir en clients. Cette stratégie peut inclure plusieurs éléments :
- Marketing de contenu (blog, vidéos, podcasts)
- Référencement naturel (SEO)
- Publicité en ligne (Google Ads, Facebook Ads)
- Marketing sur les réseaux sociaux
- Email marketing
Il est important de diversifier vos canaux de marketing pour maximiser votre visibilité en ligne. Pensez également à utiliser des outils d’analyse pour mesurer l’efficacité de vos campagnes et ajuster votre stratégie en conséquence.
Pour vous aider dans vos démarches de création d’entreprise, des plateformes comme dougs.fr offrent des solutions adaptées aux entrepreneurs en ligne, simplifiant les aspects administratifs et comptables de votre activité.
Outils indispensables pour votre entreprise en ligne
Pour gérer efficacement une entreprise en ligne, il est essentiel de s’équiper des bons outils. Ces solutions logicielles peuvent considérablement améliorer votre productivité et vous aider à gérer tous les aspects de votre activité, de la vente à la gestion de projet en passant par le service client.
Plateformes de commerce électronique
Si vous vendez des produits en ligne, une plateforme de commerce électronique robuste est indispensable. Des solutions comme Shopify, WooCommerce ou Magento offrent des fonctionnalités complètes pour gérer votre boutique en ligne, du catalogue de produits à la gestion des commandes et des paiements.
Ces plateformes proposent généralement des modèles de conception personnalisables, des options de paiement sécurisées et des intégrations avec d’autres outils de gestion d’entreprise. Choisissez une plateforme qui correspond à la taille de votre entreprise et à vos besoins spécifiques.
Logiciels de gestion de projet
La gestion de projet est cruciale pour maintenir l’efficacité opérationnelle de votre entreprise en ligne. Des outils comme Trello, Asana ou Basecamp peuvent vous aider à organiser vos tâches, collaborer avec votre équipe et suivre l’avancement de vos projets.
Ces logiciels permettent de centraliser la communication, de définir des échéances et d’attribuer des responsabilités, ce qui est particulièrement utile lorsque vous travaillez avec une équipe distante ou des freelances.
Solutions de paiement sécurisées
La sécurité des transactions est primordiale pour toute entreprise en ligne. Des solutions de paiement fiables comme PayPal, Stripe ou Square offrent des options de paiement sécurisées et facilitent les transactions internationales.
Ces plateformes gèrent non seulement le traitement des paiements, mais offrent également des fonctionnalités de protection contre la fraude et de gestion des remboursements. Assurez-vous de choisir une solution compatible avec votre plateforme de commerce électronique et qui répond aux normes de sécurité les plus strictes.
L’utilisation d’outils adaptés peut faire la différence entre une entreprise en ligne qui stagne et une qui prospère. Investissez dans des solutions qui automatisent les tâches répétitives et vous permettent de vous concentrer sur la croissance de votre activité.
Optimiser votre présence en ligne
Une fois votre entreprise en ligne lancée, il est crucial d’optimiser constamment votre présence sur Internet pour rester compétitif et attirer de nouveaux clients. Cette optimisation passe par plusieurs aspects, allant du référencement à l’expérience utilisateur en passant par la stratégie de contenu.
Le référencement naturel (SEO) est un élément clé pour améliorer la visibilité de votre site web dans les résultats des moteurs de recherche. Cela implique l’optimisation de vos pages web avec des mots-clés pertinents, la création de contenu de qualité et l’obtention de backlinks (liens retour) de sites web réputés dans votre domaine.
L’expérience utilisateur (UX) est tout aussi importante. Un site web rapide, facile à naviguer et agréable à utiliser encouragera les visiteurs à rester plus longtemps et à revenir. Assurez-vous que votre site se charge rapidement, fonctionne bien sur tous les appareils et offre une navigation intuitive.
La création de contenu de valeur est un autre aspect crucial de l’optimisation de votre présence en ligne. Un blog régulièrement mis à jour avec des articles informatifs et pertinents peut positionner votre entreprise comme un leader d’opinion dans votre secteur. Cela peut également aider à attirer du trafic organique vers votre site et à fidéliser votre audience.
Misez sur l’importance des réseaux sociaux. Une présence active sur les plateformes pertinentes pour votre audience peut considérablement augmenter votre visibilité et votre engagement client. Choisissez les réseaux sociaux les plus adaptés à votre secteur d’activité et publiez du contenu régulier et intéressant pour votre public cible.
Enfin, l’analyse des données est essentielle pour comprendre le comportement de vos visiteurs et l’efficacité de vos stratégies en ligne. Utilisez des outils comme Google Analytics pour suivre les performances de votre site web et ajuster vos tactiques en conséquence.
Surmonter les défis d’une entreprise en ligne
Bien que la création d’une entreprise en ligne offre de nombreux avantages, elle présente également des défis uniques qu’il est important de reconnaître et d’aborder proactivement. La compréhension de ces obstacles et la mise en place de stratégies pour les surmonter sont essentielles pour assurer le succès à long terme de votre activité en ligne.
L’un des principaux défis est la forte concurrence dans l’espace numérique. Avec des barrières à l’entrée relativement basses, de nombreuses entreprises se lancent en ligne, ce qui peut rendre difficile la différenciation de votre offre. Pour surmonter ce défi, concentrez-vous sur la création d’une proposition de valeur unique et sur l’établissement d’une forte identité de marque qui résonne avec votre public cible.
La sécurité des données est un autre enjeu majeur pour les entreprises en ligne. Les cyberattaques et les violations de données peuvent avoir des conséquences désastreuses sur la réputation et les finances de votre entreprise. Investissez dans des mesures de sécurité robustes, telles que le chiffrement SSL, des pare-feu solides et des protocoles de protection des données des clients.
La gestion de la relation client à distance peut également s’avérer complexe. Sans interaction face à face, il peut être difficile de construire une relation solide avec vos clients. Utilisez des outils de chat en direct, de vidéoconférence et de gestion de la relation client (CRM) pour maintenir une communication personnalisée et réactive avec votre clientèle.
L’évolution constante des technologies et des tendances du marché représente un autre défi. Pour rester compétitif, vous devez constamment vous adapter et mettre à jour vos compétences. Consacrez du temps à la veille technologique et à la formation continue pour rester à la pointe de votre secteur.
Enfin, la gestion du temps et l’équilibre entre vie professionnelle et vie personnelle peuvent être difficiles lorsque vous dirigez une entreprise en ligne. Établissez des limites claires, créez une routine de travail structurée et pensez à déléguer ou à automatiser certaines tâches pour maintenir un équilibre sain.
L’argent est l’élément essentiel de la survie. Il sert à payer les coûts exorbitants des soins médicaux, de la nourriture, à économiser en cas de chômage… Pour l’obtenir, il faut travailler et les systèmes de sécurité sociale ont été créés pour aider dans les moments difficiles. Cependant, en fonction de l’environnement professionnel du salarié, une déduction forfaitaire spécifique, la dfs, peut être appliquée. Un mauvais calcul peut transformer cette solution en problème. D’où l’intérêt de plafonner la dfs.
Qu’est-ce que la DFS ?
Les cotisations de sécurité sociale, d’assurance chômage et d’AGS (association pour la garantie des salaires) sont calculées à partir d’un pourcentage fixé sur le salaire brut. Par exemple, la contribution sociale généralisée (CSG) à 8,3% signifie que 8,3% du salaire brut constitue cette contribution. Par exemple, un salaire mensuel brut de 2 000 euros contient 166 euros de CSG.
La déduction forfaitaire spécifique (dfs) est une déduction en pourcentage, en fonction de l’activité professionnelle du salarié. Cela signifie que la base de calcul des cotisations n’est plus le salaire brut, mais le salaire brut moins la déduction. Pour en savoir plus, consultez des spécialistes en la matière.
Prenons l’exemple suivant. Les employés engagés en cours d’année perçoivent un salaire de 24 000 euros et une allocation pour frais professionnels de 6 000 euros. Supposons qu’un abattement de 25% soit nécessaire pour le poste de ces employés.
Si l’employeur a opté pour une déduction forfaitaire. On obtient l’assiette de cotisation :
– 24.000 + 6.000 = 30.000 (somme du salaire brut et des indemnités).
– Les 25% de 30.000 euros donnent une somme de 7.500 euros.
– La base de calcul des cotisations sociales est donc de 30.000 – 7.500, soit une valeur de 22.500 euros.
Ainsi, pour le cas de la CSG, la cotisation annuelle devient 1 867,5 euros au lieu de 1 992 euros. La réglementation actuelle prévoit que la dfs ne doit pas dépasser un montant maximal de 7 500 euros par an.
Pourquoi la dfs est-elle plafonnée ?
La dfs permet de réduire les cotisations de sécurité sociale. Cela permet d’augmenter le salaire net du salarié. Cependant, cette mesure présente de nombreux inconvénients. En effet, les droits des travailleurs sont touchés, notamment les indemnités journalières et les pensions.
En cas de maladie ou d’accident du travail, l’indemnité journalière s’élève à 10%, 20% ou 30% du salaire brut. Elle est donc plus faible. Les indemnités de chômage et les pensions sont affectées de la même manière. Pour ces dernières, il existe un plafond annuel de 41 136 euros fixé par la loi. Ainsi, la situation diffère selon que le salaire brut est inférieur ou supérieur au plafond de la sécurité sociale.
Ainsi, la dfs doit être plafonnée, sous peine de voir les droits du salarié bafoués par l’employeur.
Quand la dfs est-elle utile ?
Le plafond de la dfs fixe étant de 7 600 €, les avantages de la dfs à la retraite n’apparaissent que pour un salaire dont la cotisation retraite atteint 48 736 € (41 136 € + 7 600 €). Il en résulte un revenu mensuel total d’environ 3 749 € sur une période de 13 mois.
Toutefois, les avantages de la dfs ne sont pas visibles lorsque votre revenu mensuel total est inférieur à 3 749 €. Si vous acceptez la dfs, la base de calcul sera faible et votre pension sera réduite proportionnellement. Bien que cette option représente un salaire net plus élevé, il est dans votre intérêt de refuser cette forme de déduction. La dfs peut avoir un effet très négatif sur votre pension. Ce ne sera pas le cas si votre salaire mensuel brut dépasse 3 749 euros.